Poistenie domácej nabíjačky elektromobilu: Limity krytia, revízie a najčastejšie chyby
Podceniť technickú prípravu a poistenie pri domácom nabíjaní elektrického vozidla môže mať devastujúce finančné následky. Predstavte si situáciu, keď o tretej ráno skrat v rozvodnej skrini zapáli garáž, oheň preskočí na krov rodinného domu a poškodí aj zaparkované vozidlo. Likvidátor poisťovne následne zistí, že nabíjacia stanica bola zapojená svojpomocne na staré hliníkové rozvody bez potrebnej revízie a bez prúdového chrániča predpísaného typu. Výsledok? Poisťovňa odmietne vyplatiť plnenie pre porušenie základných zmluvných podmienok a majiteľovi zostanú zničený dom, nepojazdné auto a dlhy v desiatkach tisíc eur. Správne nastavené poistenie domácej nabíjačky elektromobilu pritom v kombinácii s odbornou montážou predstavuje jedinú spoľahlivú ochranu pred takýmto finančným kolapsom.
Mnoho motoristov predpokladá, že kúpou vozidla a pripevnením wallboxu na stenu ich starosti končia. Na slovenskom poistnom trhu však neexistuje samostatná poistka výhradne pre privátne stanice. Zariadenie za 300 až 1 200 eur, ktorého inštalácia zhltne ďalších 900 až 1 400 eur, stojí presne na rozhraní viacerých poistných zmlúv. Časť rizík spadá pod majetok, časť pod motorové vozidlo a časť pod osobnú zodpovednosť. Ak v týchto zmluvách nemáte správne zladené poistné sumy a sublimity, pri prvej väčšej búrke alebo požiari zistíte, že vaše krytie existuje iba na papieri.
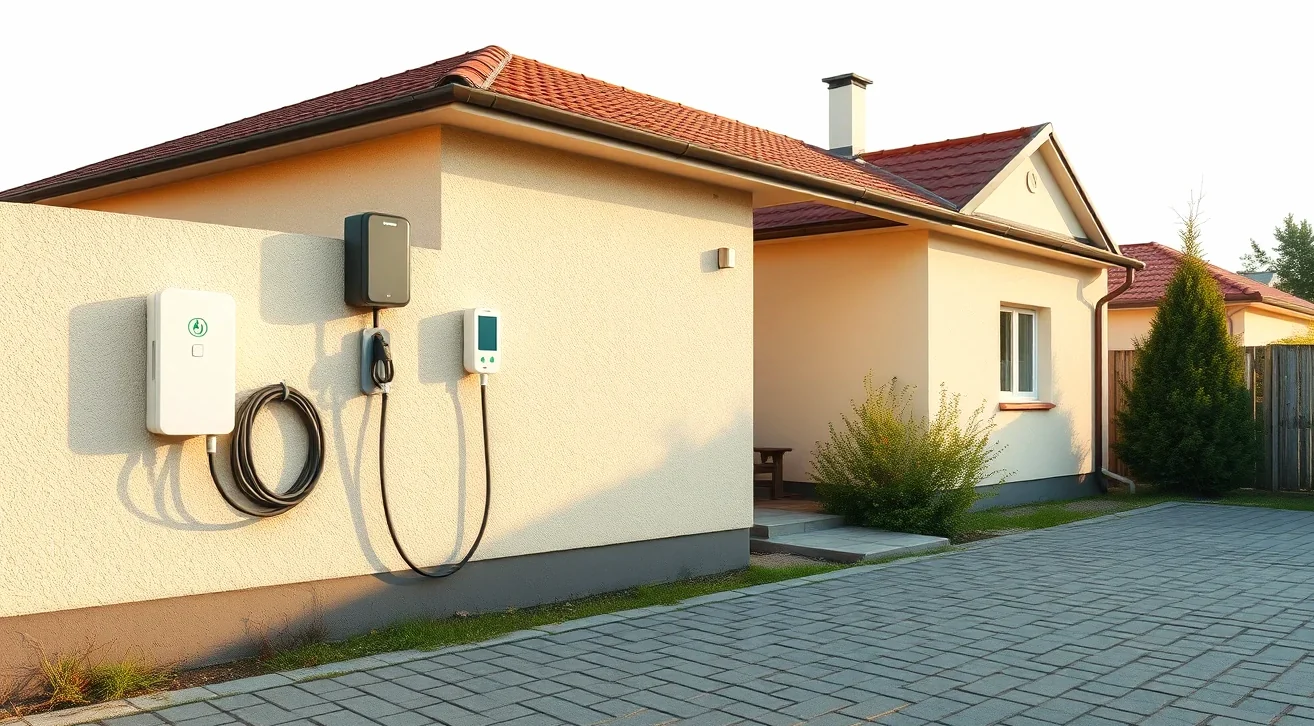
Technické riziká starých hliníkových rozvodov a poddimenzovaného prívodu pri nabíjaní
Najčastejšou a najnebezpečnejšou chybou majiteľov starších rodinných domov je pripojenie výkonného wallboxu na existujúcu elektroinštaláciu bez jej dôkladnej rekonštrukcie. Zatiaľ čo bežné domáce spotrebiče, ako je rýchlovarná kanvica alebo práčka, zaťažujú sieť krátkodobo v rádoch desiatok minút, nabíjacia stanica odoberá maximálny nominálny prúd nepretržite 6 až 10 hodín v kuse, spravidla počas noci.
V starších nehnuteľnostiach s dvojvodičovými hliníkovými rozvodmi (sieť typu TN-C) dochádza pri takomto masívnom a trvalom zaťažení k javu zvanému tečenie hliníka. Hliníkový vodič pod skrutkovými spojmi v rozvádzačoch a odbočných krabiciach postupne mení svoj tvar, spoj sa uvoľňuje a dramaticky stúpa jeho prechodový odpor. Vzniká takzvané Joulovo teplo. Uvoľnený spoj sa začne extrémne prehrievať, dochádza k taveniu izolácie, iskreniu a následne k okamžitému požiaru. Pokiaľ je takáto inštalácia navyše poddimenzovaná a prívodný kábel nemá dostatočný prierez jadra, teplota stúpa v celej dĺžke vedenia ukrytého pod omietkou alebo v drevenom podkroví.
Horenie rozvodov pri dlhodobom odbere a reálny dopad na majetok
Ak nastane požiar z dôvodu prehriatia neodborných rozvodov, hasičský vyšetrovateľ príčin požiarov to do svojej záverečnej správy zapíše s nekompromisnou presnosťou. Pre poistného likvidátora je takýto zápis jednoznačným dôkazom hrubej nedbanlivosti a prevádzkovania zariadenia v rozpore s technickými normami. Poistné plnenie sa v takom prípade kráti o 50 až 100 percent. Rekonštrukcia prívodu pritom nie je likvidačná záležitosť a výsledná cena poistenia nehnuteľnosti sa po nahlásení nových technológií upraví len minimálne, spravidla v rádoch jednotiek percent ročne.
Poškodenie sa pritom netýka iba samotnej nabíjacej stanice. Pri vyhorení hlavného domového rozvádzača často dochádza k zavlečeniu združeného napätia 400 V do bežných 230 V zásuvkových okruhov. V zlomku sekundy tak zničíte tepelné čerpadlo, televízory, chladničku aj riadiacu jednotku kotla. Žiadať od poisťovne preplatenie tejto škody bez toho, aby ste vedeli preukázať bezchybný stav prívodného vedenia, je vopred prehratý spor.
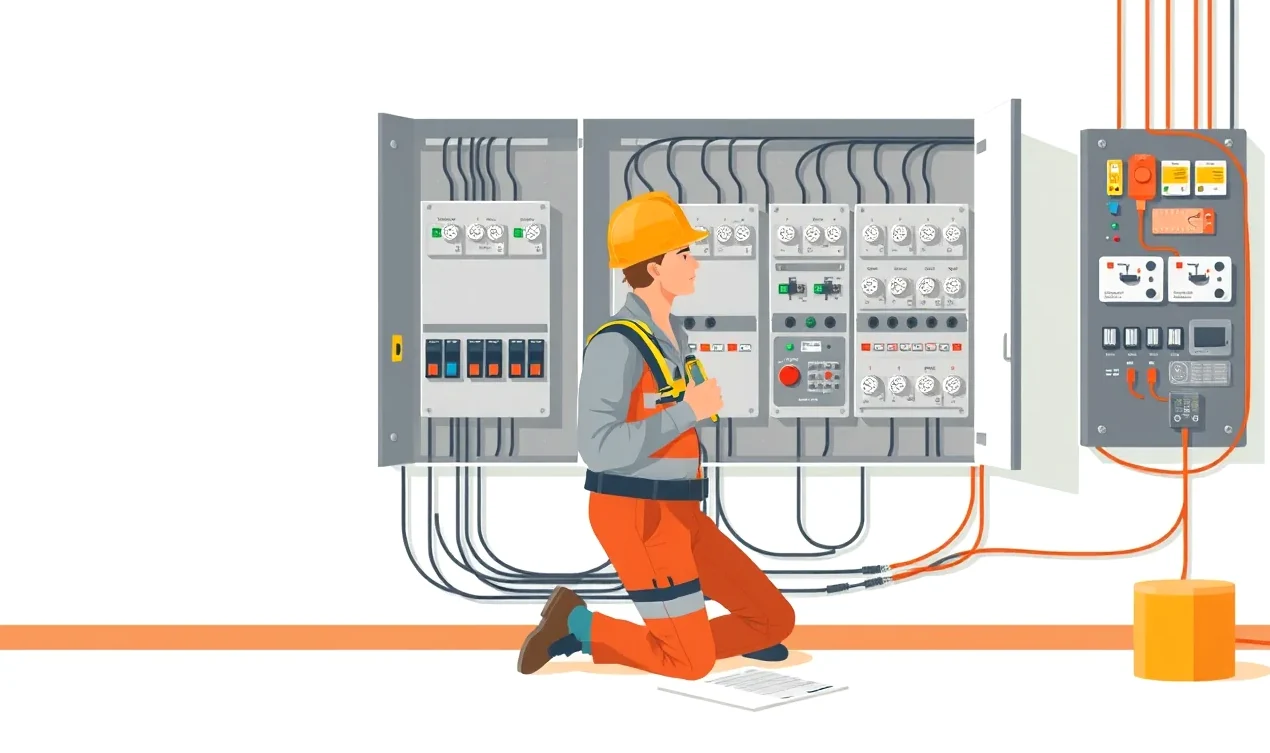
Samostatný okruh a špecifické prúdové chrániče ako technická podmienka poistky
Technické normy a poistné podmienky vyžadujú, aby každá stacionárna nabíjacia stanica mala vyhradený samostatný elektrický okruh priamo z hlavného alebo podružného rozvádzača. Zapojiť wallbox na existujúci garážový okruh, kde sú už pripojené zásuvky pre kosačku, miešačku alebo osvetlenie dielne, je hrubým porušením bezpečnostných predpisov. Zdieľaný okruh vedie k neustálemu preťažovaniu vedenia a nežiaducemu vypínaniu ističov.
Rovnako kritickým prvkom je voľba správneho ochranného prvku pred dotykovým napätím. Bežné domáce prúdové chrániče typu A, ktoré chránia štandardné zásuvky v dome, reagujú iba na striedavé a pulzujúce jednosmerné reziduálne prúdy. Palubná nabíjačka elektromobilu však pri prevode striedavého prúdu (AC) na jednosmerný (DC) môže vygenerovať hladký jednosmerný poruchový prúd. Ak tento prúd prenikne do siete, štandardný chránič typu A sa magneticky presýti, takzvane „oslepne“ a v prípade poruchy vôbec nevypne napájanie. Tým vzniká bezprostredné riziko smrteľného úrazu elektrickým prúdom alebo vzniku elektrického oblúka.
Rozdiel medzi štandardným ističom a chráničom typu B či A-EV
Pre bezpečné nabíjanie a platnosť poistného krytia musí byť v obvode nainštalovaný prúdový chránič typu B alebo kombinácia chrániča typu A s detekciou DC prúdu nad 6 mA (označovaný ako typ A-EV). Niektoré moderné wallboxy majú túto 6 mA DC ochranu integrovanú priamo v tele prístroja, v takom prípade postačuje v rozvádzači predradiť bežný chránič typu A. Pokiaľ však stanica internú DC ochranu nemá a montér použije lacný bežný chránič, elektroinštalácia nespĺňa normu STN EN 61851-1. Poistné zmluvy jednoznačne definujú, že poistenie domácej nabíjačky elektromobilu chráni majiteľa iba vtedy, ak zariadenie spĺňa platné technické normy a montážne pokyny výrobcu.
Pri dojednávaní zabezpečenia auta sa majitelia často zameriavajú na komplexné balíky, v ktorých figurujú PZP a kasko pre elektromobil, no zabúdajú na to, že ochrana infraštruktúry v garáži sa odvíja práve od kvality rozvádzača. Ak technickú časť podceníte, ani to najdrahšie havarijné poistenie nezabráni likvidátorovi v krátení plnenia, pokiaľ znalec preukáže nesprávne istenie nabíjacej stanice.
Pred spustením nabíjania si prejdite tento kontrolný zoznam pripravenosti:
- Máte vyhradený samostatný trojfázový kábel príslušného prierezu (napríklad CYKY-J 5×2,5 mm² pre 11 kW alebo 5×6 mm² pre 22 kW) vedený priamo z rozvádzača?
- Je v rozvádzači osadený prúdový chránič typu B, prípadne typ A-EV, alebo má stanica preukázateľne certifikovaný interný modul detekcie úniku jednosmerného prúdu nad 6 mA?
- Je v hlavnom aj podružnom rozvádzači nainštalovaná stupňovitá prepäťová ochrana (typ 1 a typ 2) schopná pohltiť bleskový prúd a spínacie prepätia v sieti?
- Má istič pre stanicu správnu prúdovú hodnotu a vypínaciu charakteristiku (štandardne charakteristika C alebo B podľa odporúčania výrobcu)?
- Sú všetky svorky v rozvádzači dotiahnuté predpísaným momentom pomocou momentového skrutkovača, aby sa predišlo prechodovým odporom?
Revízne správy podľa vyhlášky 508/2009 Z. z. pri poistení domácej nabíjacej stanice
Jedným z najčastejších mýtov medzi mladými majiteľmi elektromobilov je predstava, že revízna správa je len zbytočný kus papiera a administratívna šikana. Z hľadiska poistného práva a slovenskej legislatívy je to však kľúčový dokument, ktorý delí vyplatenú škodu od zamietnutého nároku. Elektroinštalácia rodinného domu a pevne pripojený wallbox patria medzi vyhradené technické zariadenia elektrické v zmysle vyhlášky MPSVR SR č. 508/2009 Z. z.
Každé nové elektrické zariadenie pripojené na pevný rozvod musí pred uvedením do prevádzky prejsť prvou odbornou prehliadkou a odbornou skúškou (východiskovou revíziou). Túto skúšku môže vykonať výhradne certifikovaný revízny technik s platným osvedčením podľa § 24 spomínanej vyhlášky. Revízny technik pomocou kalibrovaných prístrojov premeria izolačný stav káblov, impedanciu poruchovej slučky, prechodové odpory ochranného pospájania a otestuje vypínacie časy a prúdy prúdového chrániča.
Prečo poisťovne vyžadujú východiskovú a periodickú revíziu
V prípade, že dôjde k prepätiu v sieti, vyhoreniu elektroniky alebo požiaru, likvidátor poisťovne si ako prvý doklad vyžiada správu o východiskovej odbornej prehliadke a odbornej skúške pre novovzniknutý obvod nabíjačky. Bez tohto dokumentu poistený nedokáže preukázať, že zariadenie bolo bezpečné a vyhovovalo slovenským technickým normám. V poistných podmienkach každej poisťovne sa nachádza všeobecná povinnosť udržiavať poistený majetok v dobrom technickom stave a dodržiavať bezpečnostné predpisy.
Mnohí motoristi riešia celkovú výhodnosť havarijného poistného krytia pri kúpe nového vozidla, pričom hľadajú cesty, ako získať lacnejšie havarijné poistenie auta pomocou vyššej spoluúčasti. Ak však zanedbajú investíciu 80 až 150 eur do revíznej správy po montáži wallboxu, riskujú, že akékoľvek ušetrené peniaze stratia pri prvej zamietnutej poistnej udalosti. Zvýšené napäťové rázy spôsobené úderom blesku do blízkeho vedenia totiž pri absencii revidovanej prepäťovej ochrany stanicu spoľahlivo zničia a poistenie domácej nabíjačky elektromobilu bez platnej revízie škodu nepreplatí.
Ohlasovacia povinnosť a poistenie domácej nabíjačky elektromobilu pri zvýšení poistného rizika
Podľa § 799 a nasl. Občianskeho zákonníka (zákon č. 40/1964 Zb.) má poistník zákonnú povinnosť bez zbytočného odkladu oznámiť poisťovateľovi každé zvýšenie poistného rizika, ku ktorému dôjde počas trvania poistenia. Montáž výkonného nabíjacieho bodu s príkonom 11 kW alebo 22 kW, kde sa pravidelne manipuluje s vysokými prúdmi a batériovými systémami, poisťovne posudzujú ako zmenu technických parametrov domácnosti.
Druhým závažným problémom je podpoistenie. Ak ste si pred piatimi rokmi poistili rodinný dom na presnú sumu a neskôr ste do garáže namontovali wallbox za 1 000 eur, vybudovali novú elektroinštaláciu za 1 200 eur a na strechu umiestnili fotovoltiku, hodnota nehnuteľnosti vzrástla. Pokiaľ neupravíte poistnú zmluvu, poisťovňa pri likvidácii akejkoľvek škody uplatní koeficient podpoistenia a vyplatí vám len pomernú časť nákladov na opravu.
Kde končí poistenie nehnuteľnosti a kde začína kasko vozidla
Pevne nainštalovaný wallbox na stene garáže alebo fasáde domu sa z pohľadu poistného práva považuje za stavebnú súčasť nehnuteľnosti, prípadne za jej technické vybavenie. Patrí teda primárne do poistenia nehnuteľnosti. Naopak, prenosný nabíjací kábel, ktorý vozíte v kufri auta, patrí pod havarijné poistenie spolu s PZP, kde býva krytý ako voliteľná výbava vozidla, prípadne pod poistenie domácnosti, ak sa nachádza voľne uložený v byte.
Zákazníci často využívajú nezávislé porovnanie poistenia auta, kde si vyberajú balíky podľa ceny. Málokto však skúma, či zmluva obsahuje špecifický sublimit na nabíjacie príslušenstvo. V praxi sa stretávame s tým, že havarijná poistka obmedzuje plnenie za zničený wallbox sumou približne 2 000 eur a za odcudzený kábel limitom okolo 700 eur. Pri výbere krytia je preto nutné poznať presné rozdelenie kompetencií jednotlivých produktov.
| Typ poistnej zmluvy | Predmet krytia pri nabíjaní | Typické limity a sublimity | Kľúčové výluky a podmienky |
|---|---|---|---|
| Poistenie nehnuteľnosti | Pevne namontovaný wallbox, elektroinštalácia, rozvádzač | V rámci celkovej poistnej sumy domu, technológie často 100 až 2 000 € | Nutná revízna správa, odborná montáž, výluka na voľne položené káble |
| Poistenie domácnosti | Prenosná nabíjačka (smart kábel), adaptéry uložené v garáži | Limit pre vedľajšie priestory a garáže (zväčša do 1 000 – 3 000 €) | Krádež len pri prekonaní prekážky (zamknutá garáž), nevzťahuje sa na stenu domu |
| Havarijné poistenie (Kasko) | Kábel v aute, wallbox ako pripoistenie, poškodenie batérie prepätím | Sublimit pre nabíjacie káble ~700 €, wallbox v balíku ~2 000 € | Platí dohodnutá spoluúčasť, nevzťahuje sa na škody spôsobené vadou domácej siete |
| Zákonné poistenie (PZP) | Škoda spôsobená iným osobám (napr. požiar susedovho domu od auta) | Zákonné limity: 6 450 000 € (zdravie) / 1 300 000 € (majetok) | Vôbec nekryje vlastný wallbox, vlastné auto ani vlastnú garáž |
Pri riešení škôd z kaska musíte počítať s tým, že sa uplatňuje zmluvne dohodnutá spoluúčasť pri havarijnom poistení. Ak máte spoluúčasť nastavenú na 5 % alebo minimálne 150 eur a blesk vám odpáli nabíjaciu stanicu v hodnote 600 eur, poisťovňa vám z kaska vyplatí iba 450 eur, pričom prídete o bezškodový priebeh. Ak je vaším partnerom napríklad poisťovňa Kooperativa alebo iný veľký ústav, vždy sa oplatí prepočítať, či škodu na stanici uplatniť z poistky nehnuteľnosti (kde býva spoluúčasť nižšia alebo nulová), alebo z autopoistenia.
Nezabúdajte na zásadnú vec: poistenie domácej nabíjačky elektromobilu ako samostatný, izolovaný poistný produkt na slovenskom trhu neexistuje. Vždy ide o mozaiku, ktorú musíte poskladať z poistenia stavby, domácnosti a kaska tak, aby medzi nimi nevznikla nebezpečná medzera v krytí.
Riziko krádeže a vandalizmu nabíjačky na fasáde či stĺpiku
Nie každý majiteľ má možnosť umiestniť nabíjaciu stanicu do uzamknutej garáže. Veľká časť inštalácií končí na vonkajšej fasáde domu, na prístrešku pre auto (carporte) alebo na samostatnom stĺpiku na dvore. V tom momente sa zariadenie stáva ľahkým terčom pre vandalov a zlodejov farebných kovov. Nabíjacie káble typu 2 obsahujú hrubé medené vodiče, ktorých výkupná hodnota na čiernom trhu láka kriminálne živly.
Z hľadiska poistných podmienok je zásadný rozdiel medzi tým, či je stanica umiestnená na oplotenom pozemku, alebo na voľne prístupnom mieste pred domom. Ak máte wallbox pripevnený na vonkajšej strane uličného plota alebo na neoplotenom parkovisku, poisťovňa v prípade krádeže uplatní prísne výluky. Krádež vonkajšieho príslušenstva bez prekonania prekážky (oplotenie s minimálnou výškou 160 cm, uzamknutá brána) býva vo väčšine poistiek nehnuteľnosti nekrytá, prípadne ohraničená minimálnym sublimitom v hodnote 100 až 300 eur.
Zabezpečenie vonkajšieho wallboxu a limity pre voľné priestranstvo
Aby ste predišli zamietnutiu plnenia, vonkajšia inštalácia musí spĺňať striktné technické a bezpečnostné parametre:
- Zariadenie musí mať certifikované krytie proti vniknutiu vody a prachu minimálne IP54, pri nechránených vonkajších stĺpikoch ideálne IP65.
- Stanica musí byť mechanicky ukotvená k podkladu bezpečnostnými skrutkami zabraňujúcimi rýchlej demontáži bežným ručným náradím.
- Kábel by mal byť vybavený integrovaným motorickým zámkom konektora v tele stanice, ktorý bráni jeho vytiahnutiu v dobe nečinnosti.
- Prístup k stanici by mal byť chránený RFID kartou, čipom alebo mobilnou aplikáciou, aby sa zamedzilo neoprávnenému odberu elektriny cudzími osobami.
Pokiaľ dôjde k odcudzeniu voľne odloženého nabíjacieho kábla z kufra zaparkovaného auta, situácia sa posudzuje podľa pravidiel pre krádež vecí z vozidla. Tu často pomôže špecializované pripoistenie batožiny vo vozidle, avšak len vtedy, ak bol kábel uložený v uzamknutom batožinovom priestore a nebol viditeľný cez okná. Ak vám zlodej kábel odstrihne priamo počas nočného nabíjania na dvore, škodu možno uplatniť z kaska ako vandalizmus alebo z poistenia domu ako krádež vonkajších súčastí.
Stretávame sa aj so situáciami, kedy poškodenie kábla nespôsobí človek, ale zver. Ak stojíte pri lese alebo na vidieku, kuna dokáže prehryznúť mäkkú izoláciu kábla za jedinú noc. Na takéto prípady je vhodné mať dojednané krytie škôd od hlodavcov v kasku, ktoré sa vzťahuje aj na motorový priestor a pripojené káblové zväzky. Nech už je mechanizmus poškodenia akýkoľvek, platí, že poistenie domácej nabíjačky elektromobilu chráni vaše financie iba vtedy, ak ste dodržali všetky podmienky zabezpečenia predpísané zmluvou.
Pri vyšetrovaní krádeže na dvore postupuje polícia rovnako ako pri iných trestných činoch. Podobne ako pri situáciách, kedy sa rieši postup po krádeži dielov z vozidla, musíte okamžite privolať hliadku Policajného zboru SR, zabezpečiť stopy a vyžiadať si číslo policajného spisu, bez ktorého poisťovňa likvidačné konanie vôbec neotvorí.
Postup likvidácie poistnej udalosti a poistenie wallboxu s kompletnou dokumentáciou
Spôsob, akým zareagujete bezprostredne po vzniku škodovej udalosti, rozhoduje o tom, či uvidíte svoje peniaze na účte do niekoľkých týždňov, alebo sa dostanete do niekoľkomesačného sporu s likvidačným oddelením. Dôkazné bremeno v poistnom konaní leží plne na pleciach poisteného. Poisťovňa neskúma, čo sa pravdepodobne stalo, ale vyžaduje nespochybniteľné materiálne dôkazy.
Ak nastane požiar, skrat, prepätie alebo fyzické zničenie zariadenia, postupujte striktne podľa tohto číslovaného návodu:
- Zabezpečenie miesta a odpojenie napájania: V prvom rade zaistite bezpečnosť osôb. Ak hrozí požiar alebo cítite dym, okamžite zhoďte hlavný istič pred elektromerom. Nikdy sa nedotýkajte dymiaceho wallboxu ani horiaceho kábla pod napätím. V prípade požiaru privolajte hasičov (linka 150 alebo 112) a upozornite ich, že ide o elektrické zariadenie a elektromobil.
- Privolanie polície: Ak ide o krádež, odstrihnutie kábla, vandalizmus alebo náraz neznámeho vozidla do nabíjacieho stĺpika, bezodkladne volajte políciu (linka 158). Od policajtov si vyžiadajte potvrdenie o nahlásení trestného činu alebo škodovej udalosti s presným súpisom poškodených vecí.
- Vyhotovenie podrobnej fotodokumentácie: Ešte pred začatím akéhokoľvek upratovania, provizórnych opráv či odstraňovania trosiek vyhotovte desiatky detailných fotografií a videozáznam. Zamerajte sa na poškodený wallbox, zhorené vodiče, rozvodnú skriňu, ochranné prvky, poškodenie steny domu a prípadné poškodenie nabíjacieho portu vozidla. Odfoťte aj výrobné štítky zariadení so sériovými číslami.
- Nahlásenie škody v stanovenej lehote: Škodovú udalosť nahláste svojej poisťovni čo najskôr. Pre poistenie majetku býva v zmluvách štandardná lehota do 15 dní od vzniku udalosti. Pri škodách z PZP na území SR platí zákonná lehota 15 dní, pri udalostiach v zahraničí 30 dní podľa zákona č. 381/2001 Z. z. Právo na poistné plnenie sa premlčuje vo všeobecnej lehote 3 roky od vzniku udalosti podľa § 101 Občianskeho zákonníka.
- Uchovanie poškodených dielov: Žiadne poškodené komponenty (zhorený istič, roztavený konektor, prepálený kábel) nevyhadzujte do kontajnera. Uložte ich na suché miesto pre potreby fyzickej obhliadky technikom poisťovne alebo súdnym znalcom.
Zoznam dokladov pre úspešné poistné plnenie
Aby likvidátor nemal dôvod pozastaviť výplatu peňazí, pripravte si nasledujúcu zložku dokumentov v elektronickej aj papierovej podobe:
- Faktúra a doklad o kúpe wallboxu: Doklad preukazujúci nadobúdaciu hodnotu zariadenia, presný typ, model a dátum nákupu.
- Montážny protokol: Písomné potvrdenie od odborne spôsobilej elektroinštalačnej firmy alebo elektrikára s oprávnením podľa vyhlášky č. 508/2009 Z. z., ktoré potvrdzuje správnosť zapojenia podľa návodu výrobcu.
- Správa o východiskovej odbornej prehliadke a odbornej skúške (revízna správa): Úradný dokument podpísaný revíznym technikom potvrdzujúci merania bezpečnosti a súlad s normami STN.
- Správa Hasičského a záchranného zboru: V prípade požiaru je nevyhnutný oficiálny hasičský posudok s jednoznačným určením miesta a príčiny vzniku požiaru.
- Správa o výsledku šetrenia polície: Nevyhnutná pri krádeži, vandalizme alebo vlámaní do objektu.
- Fotodokumentácia stavu pred montážou a po škode: Archívne fotografie elektroinštalácie a detailné zábery škôd.
Pokiaľ prevádzkujete úplne nový automobil, pri ktorom máte dojednané moderné kasko na nové auto, overte si, či poistná zmluva zahŕňa aj asistenčné služby pre domáce nabíjanie. Niektoré prémiové asistenčné programy totiž dokážu zabezpečiť núdzové odtiahnutie nepojazdného vybitého vozidla do servisu alebo poskytnúť náhradné vozidlo po dobu, kým sa zničená domáca stanica opraví či vymení za novú. V konečnom dôsledku platí, že poistenie domácej nabíjačky elektromobilu funguje hladko iba vtedy, ak máte v poriadku účtovné aj technické podklady.
Časté otázky o poistení nabíjacích staníc pre elektromobily
Je prenosná nabíjačka do 400 V zásuvky krytá z poistenia domu alebo z kaska?
Záleží na mieste vzniku škody a type udalosti. Prenosná smart nabíjačka (tzv. prenosný wallbox s adaptérmi) sa považuje za hnuteľnú vec. Pokiaľ ju máte uloženú doma alebo v zamknutej garáži, spadá pod poistenie domácnosti. Ak ju prevážate v batožinovom priestore vozidla a dôjde k jej odcudzeniu pri vlámaní do auta alebo k zničeniu pri dopravnej nehode, škoda sa likviduje z havarijného poistenia vozidla v rámci limitu pre batožinu či doplnkovú výbavu (bežne do limitu približne 700 eur).
Čo robiť, ak do domáceho wallboxu nacúvam vlastným autom?
Ide o hraničnú poistnú udalosť. Z vlastného PZP si škodu na vlastnom dome ani na vlastnom wallboxe uplatniť nemôžete, pretože zákonné poistenie vylučuje škody medzi vozidlami a majetkom toho istého vlastníka. Poškodenie automobilu (nárazník, dvere) môžete zlikvidovať z havarijného poistenia. Samotný wallbox je možné preplatiť z poistenia nehnuteľnosti, avšak len vtedy, ak máte v zmluve dojednané krytie rizika nárazu motorového vozidla bez ohľadu na to, kto bol vodičom.
Preplatí mi poistka škodu na batérii auta, ak ju zničí prepätie pri nabíjaní?
Ak prepätie v domácej sieti prenikne cez wallbox a odpáli palubnú nabíjačku alebo poškodí trakčnú batériu elektromobilu, primárnym zdrojom plnenia je havarijné poistenie vozidla, ktoré má v balíku kryté riziko skratu a prepätia. Poistenie nehnuteľnosti spravidla hradí iba škody na pevných rozvodoch a samotnom wallboxe, škodu na pripojených spotrebičoch a vozidlách často obmedzuje prísnymi limitmi. Poisťovňa vozidla môže následne požadovať regres voči montážnej firme, ak prepätie vzniklo chybou inštalácie.
Môžem poistiť wallbox na vyhradenom parkovacom mieste v podzemnej garáži bytovky?
Áno, ale situácia je právne zložitejšia. Podzemná hromadná garáž je spoločným priestorom bytového domu. Na montáž potrebujete písomný súhlas spoločenstva vlastníkov bytov alebo správcu a projektovú dokumentáciu schválenú požiarnym špecialistom. Samotný wallbox si poistíte v rámci svojho poistenia nehnuteľnosti ako príslušenstvo bytu nachádzajúce sa v spoločných priestoroch. Kľúčové je mať dojednané aj vysoké poistenie zodpovednosti za škodu z vlastníctva nehnuteľnosti (ideálne minimálne na 200 000 eur), ak by porucha stanice poškodila susedné vozidlá.
Dokedy musím nahlásiť poistnú udalosť a kedy sa právo na plnenie premlčí?
Vznik škodovej udalosti na majetku ste povinný oznámiť poisťovni bez zbytočného odkladu, najčastejšie v lehote do 15 kalendárnych dní od jej vzniku (presnú lehotu určujú všeobecné poistné podmienky vašej zmluvy). Ak ide o škodu z PZP, platí lehota 15 dní pri udalosti na území SR a 30 dní v zahraničí. Všeobecná premlčacia lehota na uplatnenie nároku na súde je podľa § 101 Občianskeho zákonníka 3 roky a začína plynúť rok po vzniku poistnej udalosti.