Poistenie sedadiel online: porovnanie krytia a výpočet ceny
Medzi motoristami pretrváva nebezpečný omyl, že pri havárii sa o zdravie celej posádky automaticky postará povinné poistenie. Realita na cestách býva odlišná: ak nehodu zaviníte vlastnou nepozornosťou, zákonná poistka zaplatí škody na zdraví spolujazdcom aj posádke druhého auta, no vám ako vodičovi nevyplatí ani cent. Havarijná poistka zasa chráni plechy a techniku, nie vaše telo. Práve túto medzeru rieši dobrovoľné poistenie sedadiel, ktoré poskytuje finančné odškodnenie za úrazy bez ohľadu na to, kto zrážku spôsobil. Moderné produkty umožňujú dojednať kvalitné poistenie sedadiel online rýchlo a bez zbytočného papierovania, pričom chránia každého, kto do vášho auta legálne nastúpi.
Čo presne je poistenie sedadiel a prečo sa označuje ako ochrana posádky
V poistnej terminológii sa tento produkt nazýva úrazové poistenie osôb vo vozidle. V bežnej motoristickej praxi sa však ujal názov poistenie sedadiel alebo poistenie posádky. Moderné poistenie sedadiel online predstavuje poistnú zmluvu viazanú na konkrétne motorové vozidlo, presnejšie na miesta na sedenie zapísané v osvedčení o evidencii časť II (veľký technický preukaz). Poistná ochrana sa nevzťahuje na konkrétne mená rodinných príslušníkov, ale chráni každého človeka, ktorý sa v okamihu škody oprávnene nachádza na poistenom sedadle. Ak pravidelne vozíte kolegov do práce, deti do školy alebo občas vezmete známych na výlet, zmluva kryje každého z nich bez nutnosti vopred čokoľvek hlásiť poisťovni.
Princíp krytia viazaný na technický preukaz
Základným pravidlom aj pre lacné poistenie sedadiel je striktné dodržanie maximálnej kapacity vozidla. Ak má vaše osobné auto v technickom preukaze zapísaných 5 miest na sedenie, poistná zmluva chráni presne týchto 5 sedadiel. V prípade, že by v aute sedelo šesť osôb a došlo k nehode, poisťovňa uplatní krátenie poistného plnenia alebo nárok úplne zamietne, pretože došlo k hrubému porušeniu predpisov o prevádzke vozidla. Aj keď hľadáte najlacnejšie poistenie sedadiel pre viacmiestne rodinné autá, mikrobusy či dodávky, platí rovnaký princíp: rozsah ochrany sa odvíja od počtu oficiálne schválených miest.
Plnenie z tohto úrazového poistenia sa vypláca popri akomkoľvek inom poistení. Ak má zranený spolujazdec uzatvorené vlastné komerčné životné poistenie a zároveň žiada bolestné z poistenia vinníka, odškodné za úraz z poistenia sedadiel dostane v plnej výške navyše. Ide o obnos peňazí, ktorý pomáha vykryť výpadok príjmu, náklady na lieky, rehabilitácie či úpravu domácnosti po ťažkom zranení.
Ako funguje online poistenie sedadiel pri uzatváraní zmluvy
Dojednanie úrazového krytia posádky sa dnes štandardne vykonáva digitálne. Keď si vyberáte lacné poistenie auta, systém vám automaticky ponúkne možnosť pridať úrazové pripoistenie posádky do jedného balíka. Celý proces prebieha cez internet bez nutnosti navštevovať pobočku alebo predkladať lekárske správy o zdravotnom stave posádky pred uzavretím poistky. Zmluva nadobúda platnosť zaplatením poistného, pričom poistné podmienky a asistenčnú kartu dostanete do e-mailu.
Prečo poistenie sedadiel kryje vodiča vinníka, kým povinné zmluvné poistenie nie
Základný rozdiel medzi poistením zodpovednosti a úrazovým poistením spočíva v princípe zavinenia. Zákon č. 381/2001 Z. z. ukladá každému držiteľovi vozidla povinnosť mať uzatvorené povinné zmluvné poistenie. Hoci zákon stanovuje minimálny limit krytia škôd na zdraví na úctyhodných 6 450 000 eur bez ohľadu na počet zranených osôb, tieto peniaze sú určené výhradne pre poškodené tretie strany. Zákonné poistenie chráni cudzích ľudí pred vami, nechráni vás pred vlastnou chybou.
Ak vodič dostane na mokrej vozovke šmyk, narazí do stromu a spôsobí si ťažké poranenie chrbtice s trvalými následkami, z vlastného PZP nedostane ani jedno euro. Spolujazdci v jeho aute nárok na odškodnenie z PZP majú, pretože sú vo vzťahu k vinníkovi treťou poškodenou stranou. Vodič, ktorý haváriu spôsobil, však ostáva bez finančného zabezpečenia, pokiaľ nemá dojednané komerčné poistenie sedadiel alebo vlastné úrazové poistenie. Úrazové poistenie sedadiel totiž funguje na princípe škodovej udalosti na sedadle vodiča bez skúmania jeho viny na nehode. Jedinou výnimkou sú situácie, kedy vodič požil alkohol, omamné látky alebo spôsobil škodu úmyselne.
Modelový príklad: Zrážka na križovatke a porovnanie vyplatených súm
Praktické porovnanie poistenia sedadiel a jeho významu najlepšie ukazuje konkrétna situácia z bežného života. Vodič Peter nedobrzdil na zasneženej križovatke a narazil do vozidla pred sebou. V aute viezol kolegu z práce na sedadle spolujazdca. Obaja utrpeli zlomeniny končatín s nutnosťou operácie a hospitalizácie. Polícia označila Petra za výhradného vinníka dopravnej nehody.
Odškodnenie dopadlo nasledovne:
- Kolega (spolujazdec): Uplatnil si nárok na bolestné a sťaženie spoločenského uplatnenia z Petrovho PZP v celkovej sume 8 400 eur. Keďže Peter mal uzatvorené aj voliteľné úrazové krytie posádky, poisťovňa vyplatila kolegovi ďalších 3 200 eur za dobu liečenia a hospitalizáciu. Spolu získal 11 600 eur.
- Peter (vodič a vinník nehody): Z vlastného PZP nedostal nič. Z havarijného poistenia mu poisťovňa preplatila opravu poškodenej karosérie jeho vozidla, no na liečbu neprispela. Vďaka tomu, že Peter mal dohodnuté úrazové poistenie sedadiel, vyplatila mu poisťovňa odškodné za hospitalizáciu a trvalé obmedzenie hybnosti lakťa v sume 7 800 eur. Bez tohto pripoistenia by celú liečbu a polročný výpadok príjmu znášal výlučne z vlastných úspor.
Porovnanie poistenia sedadiel k PZP a krytia v havarijnom poistení
Keď vodiči riešia dôkladné porovnanie poistenia sedadiel, často sa pýtajú, či je výhodnejšie pripoistiť posádku k zákonnej poistke, alebo zvoliť krytie cez havarijné poistenie. Obidve cesty sú možné, no líšia sa rozsahom a dostupnými limitmi. Keď si robíte nezávislé porovnanie poistenia sedadiel, zistíte, že poisťovne ponúkajú tri základné modely: bezplatné základné krytie, balíkové pripoistenie k PZP a komplexné úrazové krytie k havarijnému poisteniu (kasku).
Bezplatné krytie cez verejný prísľub verzus platené pripoistenie
Niektoré poisťovne lákajú vodičov na bezplatné úrazové poistenie vodiča či posádky formou takzvaného verejného prísľubu priamo k základnému PZP. Hoci to na prvý pohľad znie lákavo, v praxi ide o symbolické krytie. Poistné sumy pri týchto akciách sa pohybujú len v rozpätí 1 500 eur až 3 320 eur pre prípad smrti alebo trvalých následkov. Ak človek po ťažkej havárii skončí na invalidnom vozíku, suma 3 000 eur jeho sociálnu situáciu nevyrieši. Skutočnú ochranu poskytuje až platené úrazové poistenie osôb vo vozidle, kde poistné sumy dosahujú desiatky tisíc eur na každé sedadlo.
Kedy postačí krytie v rámci kaska a kedy voliť samostatný balík
Ak už máte na vozidle dojednané kvalitné kasko, preverte si jeho rozsah. Mnohé moderné zmluvy umožňujú pridať úrazové krytie posádky za zvýhodnenú sadzbu. Ak kasko nemáte, pretože jazdíte na staršom aute, pripoistenie sedadiel k zákonnej poistke je najefektívnejšou cestou. Aby ste si vybrali najvhodnejší variant, pomôže vám komplexné porovnanie havarijného poistenia, kde prehľadne vidíte, koľko stojí úrazový balík v rôznych finančných domoch. Na slovenskom trhu ponúkajú rôzne štruktúry týchto produktov napríklad poisťovňa Kooperativa alebo poisťovňa Union, pričom každá z nich uplatňuje iné limity na jedno sedadlo.
Poistné sumy pre trvalé následky úrazu a smrť: výpočet poistného plnenia
Presný výpočet poistenia sedadiel aj samotného odškodnenia vychádza z dohodnutej poistnej sumy, ktorá je najdôležitejším parametrom zmluvy. Tie určujú strop, z ktorého sa počíta finančné odškodnenie pri vážnom poškodení zdravia. Kým pri drobných úrazoch ide o stovky eur, pri haváriách s doživotnými následkami rozhoduje nastavenie zmluvy o státisícoch eur.
Štandardné balíky na slovenskom trhu pracujú s týmito základnými sumami na jedno poistené sedadlo:
- Trvalé následky úrazu alebo invalidita: od 15 000 eur do 70 000 eur podľa zvolenej úrovne krytia.
- Smrť následkom úrazu: zvyčajne v rovnakom rozsahu od 15 000 eur do 70 000 eur.
- Drobné úrazy, zlomeniny a popáleniny: krytie v rozsahu 750 eur až 3 500 eur.
- Denné odškodné počas hospitalizácie: spravidla 10 eur až 30 eur za každý deň strávený v nemocnici.
Tabuľky trvalých následkov a percentuálne ohodnotenie
Poisťovňa nevypláca celú poistnú sumu automaticky pri každom zranení. Výplata sa riadi oceňovacími tabuľkami, ktoré tvoria neoddeliteľnú súčasť poistných podmienok. Lekár po ustálení zdravotného stavu ohodnotí trvalé poškodenie percentom od 0,1 % do 100 %. Ak máte dohodnutú poistnú sumu 50 000 eur a poškodenie hybnosti kolena je ohodnotené na 20 %, poisťovňa vám vyplatí 10 000 eur. Pre správne pochopenie celého procesu je dobré vedieť, aké pravidlá platia pre lehoty na ustálenie trvalých následkov úrazu, keďže stav sa obvykle posudzuje najskôr jeden rok po havárii.
Výpočet poistenia sedadiel pri progresívnom plnení
Mnohé poisťovne ponúkajú pri trvalých následkoch takzvanú progresiu, najčastejšie v rozsahu 300 % až 500 %. Čo to znamená v praxi? Ak je úraz mimoriadne ťažký a percentuálne poškodenie prekročí stanovenú hranicu (napríklad 50 %), poistné plnenie sa začne násobiť koeficientom. Pri 100 % trvalej invalidite a päťnásobnej progresii tak klient so základnou sumou 40 000 eur nezíska 40 000 eur, ale až 200 000 eur. Presný výpočet poistenia sedadiel preto vždy závisí od toho, či je v zmluve dohodnutá lineárna alebo progresívna stupnica. Ako ukazuje optimálna poistná suma úrazového poistenia, pri poistení posádky sa neoplatí šetriť na nízkych sumách, pretože rozdiel v ročnej platbe predstavuje len niekoľko eur.
Nulová finančná spoluúčasť a cena poistenia sedadiel v balíkoch
Veľkým argumentom v prospech tohto produktu je absencia finančnej spoluúčasti. Vodiči sú zvyknutí, že pri poškodení laku či nárazníka z havarijnej poistky musia doplácať z vlastného vrecka sumu 150 eur alebo 5 % zo škody. Ako ukazuje prax pre havarijné poistenie bez spoluúčasti, nulový podiel klienta je pri škodách na plechoch pomerne drahý. Pri úrazovom poistení sedadiel je však finančná spoluúčasť klienta vo výške 0 eur absolútnym štandardom. Ak vám vznikne nárok na poistné plnenie 2 500 eur, dostanete na účet presne 2 500 eur.
Ročné poistné a najlacnejšie poistenie sedadiel na trhu
Aká je reálna cena poistenia sedadiel a koľko takéto krytie v praxi stojí? Bežná cena poistenia sedadiel je prekvapivo nízka v porovnaní s hodnotou, ktorú prináša pri nešťastí. Konečná cena poistenia sedadiel pre bežné rodinné osobné vozidlo s piatimi miestami na sedenie sa pohybuje v rozmedzí 25 eur až 103 eur ročne, v závislosti od výšky poistných súm a vybraných pripoistení. Ak hľadáte najlacnejšie poistenie sedadiel, základný balík s nižšími limitmi pre 5 miest vás vyjde na približne 2 eurá mesačne. Online kalkulačka poistenia sedadiel potvrdzuje, že pri viacmiestnych dodávkach a mikrobusoch s kapacitou 8 až 9 osôb sa poistné pohybuje vyššie, a to v rozpätí od 110 eur do 238 eur ročne.
Ak si chcete zabezpečiť výhodné krytie celej rodiny, oplatí sa pozrieť na celkové nastavenie zmlúv v domácnosti. Niekedy stačí správne zvoliť dobrovoľné pripoistenia vozidla a získate komplexný balík ochrany za zlomok sumy, ktorú by ste platili pri separátnych poistkách.
Finančná spoluúčasť pri úraze v porovnaní s materiálnou škodou
Rozdiel v prístupe poisťovní k majetku a k zdraviu je zásadný. Kým pri škodách na majetku chráni spoluúčasť poisťovňu pred likvidáciou drobných škrabancov, pri úrazoch je cieľom poskytnúť okamžitú hotovosť. Na rozdiel od situácie, kde sa rieši ako funguje spoluúčasť pri PZP, pri sedadlách žiadne krátenie formou fixnej odpočítateľnej položky neexistuje. Jediným limitujúcim faktorom tak zostávajú zmluvné výluky a minimálne percentá poškodenia zdravia podľa oceňovacích tabuliek.
Časová franšíza tri dni pri hospitalizácii a denné odškodné
Kým finančná spoluúčasť pri tomto poistení absentuje, klienti sa často stretnú s pojmom časová franšíza (nazývaná aj karenčná doba). Tento mechanizmus sa uplatňuje takmer výhradne pri pripoistení denného odškodného za hospitalizáciu po dopravnej nehode. Znamená to, že poisťovňa neprepláca úplne každý krátky pobyt na pozorovaní na urgentnom príjme.
Štandardná časová franšíza pri hospitalizácii je nastavená na 3 dni. V praxi to funguje dvoma spôsobmi podľa toho, aké zmluvné podmienky daná poisťovňa uplatňuje:
- Odpočítateľná franšíza: Poisťovňa začína vyplácať dohodnutú dennú dávku až od 4. dňa hospitalizácie. Ak v nemocnici strávite 5 dní, dostanete odškodné za 2 dni.
- Integračná franšíza: Ak hospitalizácia trvá kratšie ako 3 dni, nedostanete nič. Ak však dĺžka liečby na lôžku presiahne 3 dni (napríklad ležíte v nemocnici 6 dní), poisťovňa vyplatí denné odškodné spätne za všetky dni od prvého dňa.
Ak vás zaujíma, ako presne poisťovne posudzujú dĺžku liečenia a nemocničné záznamy, prečítajte si podrobnosti o tom, čo zahŕňa pripoistenie denného odškodného. Preplatenie samotného pobytu v nemocnici navyše nezávisí od toho, či ste museli absolvovať náročnú operáciu; ak k zákroku dôjde, uplatňujú sa pravidlá pre chirurgický zákrok z úrazového poistenia.
Úraz pri nakladaní batožiny, zatváraní kufra a manipulácii s autom
Ďalším obrovským mýtom je predstava, že poistenie sedadiel platí iba vtedy, keď sa kolesá vozidla točia na ceste. Všeobecné poistné podmienky definujú úraz pri prevádzke vozidla oveľa širšie. K zraneniam totiž veľmi často dochádza pri činnostiach, ktoré jazde bezprostredne predchádzajú, alebo po jej skončení.
Z poistného hľadiska je posádka chránená v týchto situáciách:
- Pohyb vozidla a samotná jazda: Zrážka, prevrátenie na strechu, náraz do zvodidiel či pevnej prekážky.
- Nastupovanie do vozidla a vystupovanie z neho: Pošmyknutie sa na zľadovatenom prahu dverí, pád pri vystupovaní na parkovisku alebo privretie končatiny do dverí.
- Štartovanie motora a uvádzanie do chodu: Zranenia spôsobené pri štartovaní vozidla pred samotnou jazdou.
- Nakladanie a vykladanie batožiny: Úraz spôsobený pádom ťažkého veka kufra, zranenie chrbta či končatín pri manipulácii s nákladom priamo v priestore vozidla.
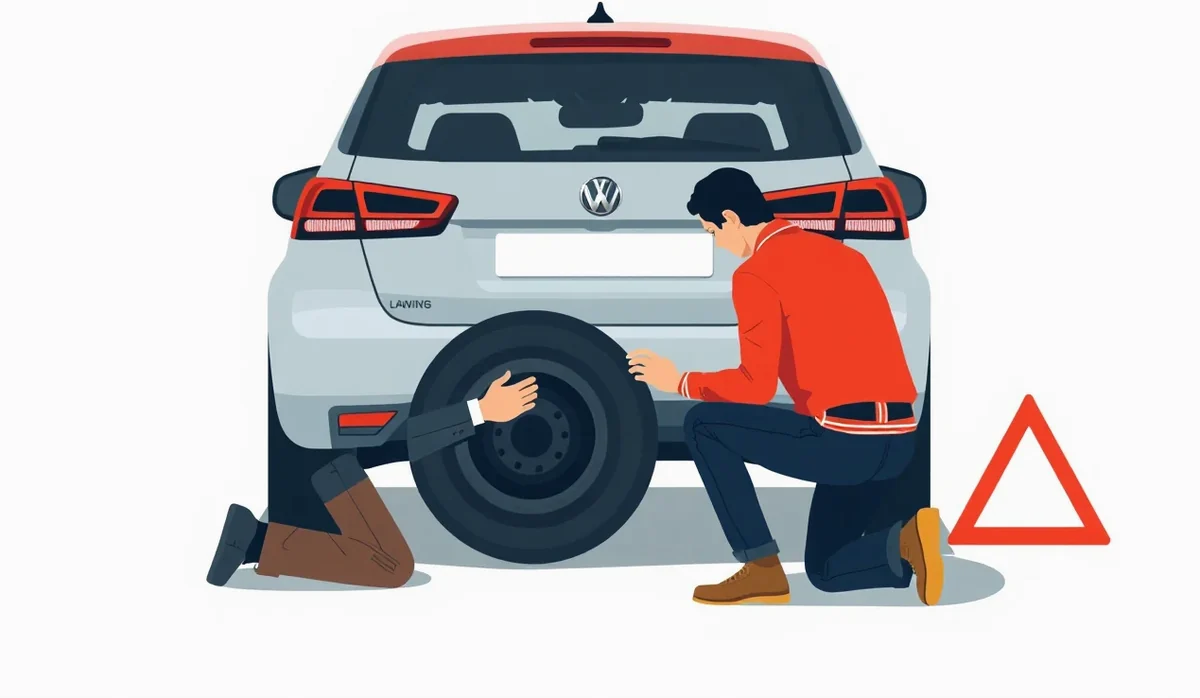
- Núdzové odstraňovanie porúch počas cesty: Defekt na diaľnici a poranenie pri manipulácii so zdvihákom, zranenie pri dolievaní chladiacej kvapaliny či kontrole motora pri núdzovom zastavení na trase.
Pre lepšiu prehľadnosť si pozrite nasledujúcu tabuľku, ktorá definuje najbežnejšie situácie a postup pri nich:
| Situácia pri prevádzke vozidla | Krytie z poistenia sedadiel | Čo robiť / Na čo pamätať |
|---|---|---|
| Zranenie prstov pri zatvorení elektrického kufra pred odchodom | Kryté v plnom rozsahu | Vyhľadať lekára do 24 hodín a uviesť mechanizmus úrazu v súvislosti s autom. |
| Pád a zlomenina členka pri vystupovaní na zasneženej pumpe | Kryté v plnom rozsahu | Úraz musí nastať v priamej súvislosti s opúšťaním poisteného vozidla. |
| Zranenie pri výmene kolesa po defekte na krajnici cesty | Kryté v plnom rozsahu | Platí len pre núdzovú opravu na ceste, nie pre bežnú údržbu v garáži doma. |
| Dopravná nehoda z dôvodu infarktu vodiča za volantom | Kryté sú následky zrážky (nie samotný infarkt) | Zlomeniny z nárazu poisťovňa uhradí, liečbu srdcovej príhody ako choroby vylučuje. |
| Zranenie stopára alebo náhodného spolucestujúceho | Kryté bez obmedzenia | Rozhoduje obsadenie schváleného sedadla, nie rodinný či priateľský vzťah. |
| Úraz osoby vezenej v nákladovom priestore dodávky bez sedačky | Úplná výluka z poistenia | Porušenie zákona o preprave osôb; plnenie sa zamietne v plnej výške. |
Na cestách sa však stávajú aj kuriózne situácie. Ak vás počas státia v kolóne pri otvorených dverách napadne agresívne zviera, škody sa posudzujú inak. V takýchto špecifických prípadoch pomôže vedieť, ako sa rieši úraz psom alebo iným zvieraťom.
Krátenie plnenia pri nepripútaní bezpečnostným pásom a nesprávnom sedení
Zákon č. 8/2009 Z. z. o cestnej premávke ukladá každej osobe sediacej vo vozidle na sedadle povinne vybavenom bezpečnostným pásom povinnosť tento pás počas jazdy použiť. Porušenie tohto nariadenia má pri poistnej udalosti drastické finančné následky.
Mnoho vodičov sa domnieva, že ak neboli pripútaní, poisťovňa nevyplatí vôbec nič. Pravdou je, že ide o krátenie poistného plnenia. Poisťovňa skúma príčinnú súvislosť medzi zranením a nepoužitím pásu. Ak súdny znalec alebo policajné vyšetrovanie preukáže, že následky na zdraví boli ťažšie práve preto, že telo narazilo do čelného skla či volantu, poisťovňa zníži plnenie o 20 % až 50 %. Ak by k poraneniu došlo rovnako aj pri zapnutom páse, ku kráteniu nedôjde.
Právne predpisy a zrážky z poistného plnenia
Rovnaké pravidlo platí pre prepravu detí. Vodič zodpovedá za to, že dieťa s výškou do 150 cm je umiestnené v riadne upevnenej autosedačke. Ak dôjde k úrazu dieťaťa, ktoré sedelo iba na bežnom sedadle alebo v nezakotvenej sedačke, poisťovňa plnenie výrazne skráti. Aby ste predišli fatálnym chybám, skontrolujte si moderné pravidlá pre detské autosedačky, ktoré určujú správne kotvenie systémom ISOFIX a váhové kategórie.
Finančný bonus za zapnutý bezpečnostný pás
Poisťovne však nepoužívajú len sankcie, ale aj motiváciu. Vybrané poistné balíky obsahujú špeciálnu doložku: ak pri nehode dôjde k úmrtiu alebo trvalej invalidite poistenej osoby a z policajnej správy vyplýva, že poškodený bol riadne pripútaný, poisťovňa vyplatí bonus za použitie bezpečnostného pásu vo výške 1 500 eur nad rámec základnej poistnej sumy. Ide o pozitívny stimul, ktorý podporuje bezpečnosť posádky.
Ako dlho poisťovňa vyplatí poistné plnenie a ako riešiť prieťahy
Rýchlosť výplaty peňazí je pre rodinu zasiahnutú nehodou kľúčová. Lehota na nahlásenie poistnej udalosti sa riadi prísnymi pravidlami. Podľa § 10 zákona č. 381/2001 Z. z. je poistený povinný oznámiť škodovú udalosť písomne do 15 dní po jej vzniku, ak nastala na území Slovenskej republiky, a do 30 dní, ak nastala v zahraničí. Všeobecný Občiansky zákonník č. 40/1964 Zb. hovorí o povinnosti hlásiť udalosť bez zbytočného odkladu, pričom konkrétne poistné podmienky môžu lehotu v prospech klienta predĺžiť, nie však skrátiť.
Zákonné lehoty na šetrenie poistnej udalosti
Akonáhle poisťovňa obdrží hlásenie a kompletné lekárske správy, začína plynúť lehota na likvidáciu. Podľa platnej legislatívy a zákona o poistnej zmluve má poisťovateľ povinnosť ukončiť šetrenie do troch mesiacov od nahlásenia. Po ukončení šetrenia je poistné plnenie splatné spravidla do 15 kalendárnych dní. Pri trvalých následkoch sa proces predlžuje z objektívnych medicínskych dôvodov – stav zraneného sa musí stabilizovať, čo štandardne trvá 12 mesiacov od úrazu. V takom prípade však môžete požiadať o poskytnutie primeraného preddavku na poistné plnenie.
Postup pri prieťahoch a sťažnosť v Národnej banke Slovenska
Ak poisťovňa nekoná, nereaguje na doložené doklady a neposkytla písomné vysvetlenie dôvodov predĺženia lehoty, ide o neoprávnené prieťahy. V takom prípade postupujte nasledovne:
- Zašlite písomnú výzvu na plnenie (urgenciu) s uvedením čísla poistnej udalosti a lehotou na nápravu 10 pracovných dní.
- Podajte oficiálnu sťažnosť na oddelenie interného auditu a kvality príslušnej poisťovne.
- Ak poisťovňa sťažnosť zamietne, obráťte sa na orgán dohľadu. Fungovanie poistného trhu a ochranu spotrebiteľa upravuje zákon č. 39/2015 Z. z. o poisťovníctve, pričom dohľad vykonáva Národná banka Slovenska, kde môžete podať podnet na prešetrenie postupu poisťovne.
Uplatnenie nároku pozostalými pri úmrtí a potrebné doklady
V prípade najtragickejších nehôd, kedy dôjde k usmrteniu člena posádky, zohráva poistná zmluva dôležitú rolu pri zmiernení existenčného tlaku na rodinu. Poistná suma pre prípad smrti sa nestáva automaticky súčasťou dedičského konania, čo je obrovská výhoda. Dedičské konanie môže trvať rok aj dlhšie, no peniaze z úrazového poistenia sa vyplácajú priamo určeným oprávneným osobám (obmyšleným), ktorých definuje Občiansky zákonník (spravidla manžel/manželka, deti, prípadne rodičia).
Kontrolný zoznam dokladov potrebných k uplatneniu nároku
Pre hladký priebeh likvidácie a rýchlu výplatu plnenia si pripravte nasledujúce dokumenty:
- Úradne overený úmrtný list zosnulej osoby.
- Lekársku správu o prehliadke mŕtveho a pitevnú správu (potvrdzujúcu, že bezprostrednou príčinou smrti bol úraz z nehody).
- Správu Policajného zboru o výsledku vyšetrenia dopravnej nehody.
- Kópiu technického preukazu vozidla preukazujúcu povolenú kapacitu sedadiel.
- Doklad totožnosti oprávnenej osoby a doklad o príbuzenskom vzťahu (sobášny list, rodný list).
- Číslo bankového účtu v tvare IBAN na zaslanie finančných prostriedkov.
Aby ste sa vyhli zbytočným zdržaniam z formálnych dôvodov, odporúčame vopred skontrolovať správny popis úrazového deja v hlásení, kde presne zaznamenáte všetky okolnosti tragickej udalosti.
Zánik poistenia sedadiel pri predaji vozidla a najčastejšie otázky
Keďže poistenie sedadiel je neoddeliteľne viazané na konkrétne motorové vozidlo a jeho VIN číslo, zmena majiteľa zásadne mení platnosť zmluvy. Ak auto predáte, poistná zmluva neprechádza automaticky na nového majiteľa. Deň zápisu zmeny držiteľa v evidencii vozidiel je dňom, kedy pôvodné poistenie zaniká.
Lehota šesť týždňov na výpoveď zmluvy
Ak chcete poistenie zrušiť z iného dôvodu – napríklad preto, že ste našli výhodnejšiu ponuku v konkurenčnej poisťovni –, musíte dodržať zákonné lehoty. Občiansky zákonník stanovuje, že písomná výpoveď zmluvy musí byť poisťovni doručená najmenej 6 týždňov pred uplynutím poistného obdobia (výročného dňa zmluvy). Dôležitým faktom, na ktorý motoristi často zabúdajú, je, že kým bežné poistenie osôb poisťovňa vypovedať nemôže, pre poistenie pre prípad úrazu platí v zákone výnimka. To znamená, že aj poisťovňa má právo zmluvu k výročiu po vyplatení poistnej udalosti ukončiť.
Pred zmenou zmluvy sa uistite, ako je na tom váš celkový bezškodový priebeh a prenos bonusu, aby ste si na novej zmluve zabezpečili čo najnižšie poistné. Vodiči tiež často riešia, čo všetko zahŕňa bežná poistná udalosť na aute a potrebné doklady, aby na nič nezabudli.
Najčastejšie otázky o úrazovom poistení posádky
Dostane odškodnenie aj vodič, ktorý dopravnú nehodu sám zavinil?
Áno. Práve v tom spočíva najväčší zmysel tohto produktu. Kým zákonné PZP vodiča vinníka striktne vylučuje, poistenie sedadiel kryje sedadlo vodiča bez ohľadu na mieru zavinenia, pokiaľ nešlo o úmysel či jazdu pod vplyvom alkoholu.
Viaže sa poistenie na konkrétne osoby podľa mena, alebo na miesta v aute podľa techničáku?
Poistka sa dojednáva výlučne na miesta na sedenie podľa technického preukazu. V aute môže sedieť ktokoľvek – rodina, priatelia, kolegovia či náhodný stopár. Žiadne mená sa vopred nenahlasujú.
Čo ak sme v päťmiestnom aute viezli šesť ľudí?
Ide o hrubé porušenie predpisov o prevádzke vozidla. Poisťovňa v takom prípade uplatňuje pomerné krátenie poistného plnenia pre všetkých zranených, prípadne plnenie úplne odmietne.
Platí poistenie sedadiel aj na dovolenke v zahraničí?
Štandardná územná platnosť väčšiny slovenských poistiek pokrýva geografické územie Európy a Turecko. Len vybrané balíky ponúkajú celosvetové krytie. Pred dlhou cestou je vhodné overiť si presné teritoriálne vymedzenie vo vašich poistných podmienkach.
Dostane zranený peniaze dvakrát, ak má aj vlastné životné poistenie?
Áno. Úrazové poistenie je poistením obnosovým. To znamená, že dohodnutá suma sa vypláca popri akomkoľvek inom životnom, úrazovom či zamestnaneckom poistení bez vzájomného započítavania či odpočítavania.
Ako vplýva vek prepravovaných osôb na nárok na odškodnenie?
Poistenie sedadiel chráni každého pasažiera bez ohľadu na vek – od novorodencov v autosedačkách až po starých rodičov. Ak cestujete so staršími rodinnými príslušníkmi, preverte si tiež, ako funguje samostatné úrazové poistenie seniorov pri bežnom pohybe mimo motorového vozidla.
Čo v prípade, ak auto zrazí cyklistu a zraní sa aj posádka?
Posádka auta čerpá odškodné za zranenia zo svojho poistenia sedadiel. Cyklista má nárok na náhradu škody na zdraví zo zákonného PZP motorového vozidla. Viac o tomto type kolízií objasňuje téma úraz na bicykli a odškodné.
V konečnom dôsledku je kvalitné poistenie sedadiel cez internet to najdôležitejšie, čo si na cestách môžete rýchlo zabezpečiť. Správne nastavené poistenie sedadiel vám dodá istotu, že v prípade akejkoľvek nepredvídanej udalosti neostane rodina bez finančnej pomoci.