Výluky z poistenia zodpovednosti zamestnanca: Zoznam situácií, kedy škodu platíte sami
Medzi zamestnancami na Slovensku pretrváva mýtus, že ak majú v peňaženke uzavretú takzvanú poistku na blbosť, zamestnávateľ im z výplaty nestrhne ani cent bez ohľadu na to, čo v práci pokazia. Tento predpoklad je nebezpečný omyl, ktorý pri prvej vážnejšej škode vedie k tvrdému precitnutiu. Každá zmluva má totiž presne vymedzené hranice a výluky z poistenia zodpovednosti zamestnanca jasne definujú prípady, kedy poisťovňa odmietne vyplatiť poistné plnenie a celá finančná ťarcha zostane na pleciach pracovníka.
Základným rámcom pracovnoprávnej zodpovednosti je Zákonník práce č. 311/2001 Z. z., konkrétne § 179, podľa ktorého zamestnanec zodpovedá za škodu, ktorú spôsobil zavineným porušením povinností pri plnení pracovných úloh alebo v priamej súvislosti s ním. Zatiaľ čo pri neúmyselnej nedbanlivosti zákon stanovuje limit náhrady škody zamestnancom na najviac štvornásobok priemerného mesačného zárobku pred porušením povinnosti, poistné produkty kryjú len zlomok možných scenárov. Zoznámte sa s najdôležitejšími výlukami skôr, než sa ocitnete v situácii, ktorú budete musieť zaplatiť z vlastného vrecka.
Inventúrny schodok v sklade a na pokladnici: Prečo patrí medzi kľúčové výluky z poistenia zodpovednosti zamestnanca?
Jedným z najčastejších nedorozumení medzi predavačmi, pokladníkmi a skladníkmi je viera, že poistenie kryje chýbajúce peniaze v zásuvke alebo tovar, ktorý chýba na regáli pri ročnej inventúre. Tieto situácie však predstavujú trvalé výluky z poistenia zodpovednosti zamestnanca naprieč všetkými komerčnými poisťovňami.
Rozdiel medzi vecnou škodou a schodkom na zverených hodnotách
Zákonník práce rozlišuje medzi všeobecnou zodpovednosťou za škodu a osobitnou zodpovednosťou. Zodpovednosť za schodok na zverených hodnotách, ktoré je zamestnanec povinný vyúčtovať, upravujú § 182 až § 184 Zákonníka práce. Typicky ide o hotovosť, ceniny, tovar na predajni či skladové zásoby, pri ktorých zamestnanec podpisuje dohodu o hmotnej zodpovednosti.
Ak vám pri inventúre vyjde manko, nejde o poškodenie veci neopatrným zaobchádzaním, ale o to, že chýbajú hodnoty, nad ktorými ste mali osobný dohľad. Poistné zmluvy schodok paušálne vylučujú. Poisťovne argumentujú morálnym hazardom: ak by bolo možné schodok poistiť, nebolo by možné preukázať, či peniaze z kasy nevzal samotný zamestnanec alebo či neumožnil krádež tretej osobe zanedbaním kontroly. Výnimku nepredstavuje ani situácia, kedy došlo k nepozornosti pri vydávaní drobných zákazníkovi.
Kedy zamestnanec hradí škodu v plnej výške bez limitu štvornásobku
Kým pri bežnej neúmyselnej škode, ako je napríklad prevrhnutie regálu s tovarom, chráni zamestnanca § 186 ods. 2 Zákonníka práce a jeho povinnosť náhrady nepresiahne štvornásobok priemerného mesačného zárobku, pri hmotnej zodpovednosti toto obmedzenie neplatí. Podľa § 182 je zamestnanec povinný nahradiť schodok v plnej výške. Ak teda v pokladnici vznikne manko 3 500 eur, zamestnávateľ ho môže vymáhať do posledného centu bez ohľadu na výšku vašej mzdy a poistka vám v takomto prípade nijako nepomôže.
Ukradnutý služobný notebook z auta či kaviarne: Ako funguje výluka podľa § 185?
V ére hybridnej práce nosia desaťtisíce ľudí denne domov prenosné počítače, tablety a firemné smartfóny. Práve pri týchto zariadeniach dochádza k masívnemu stretu medzi očakávaním poisteného a realitou likvidácie poistnej udalosti.
Zodpovednosť za stratu zverených predmetov upravuje § 185 Zákonníka práce. Týka sa nástrojov, ochranných pracovných prostriedkov a iných hnuteľných vecí, ktoré zamestnávateľ zveril zamestnancovi na základe písomného potvrdenia (preberacieho protokolu). Ak takúto vec stratíte, zodpovedáte za ňu v plnej výške a komerčné poistky stratu zverených predmetov kategoricky vylučujú. Rozdiel medzi rozbitím a stratou je pri likvidácii kľúčový:
- Fyzické poškodenie zverenej veci: Ak vám notebook spadne zo stola, poškodí sa displej alebo doň vylejete kávu, ide o vecnú škodu z nedbanlivosti, ktorú základné poistenie kryje.
- Strata zverenej veci: Ak notebook zabudnete vo vlaku, v reštaurácii alebo ho neviete nájsť po presune medzi kanceláriami, ide o stratu podľa § 185, kde platí plná výluka.
- Krádež z vozidla: Ak vám zariadenie ukradnú zo zaparkovaného auta, poisťovne uplatňujú výluku z dôvodu nedostatočného zabezpečenia a hrubej nedbanlivosti. Batožinový priestor vozidla nie je považovaný za trezor ani za strážený priestor, a to ani v prípade, že je auto zamknuté.
Podobne ako pri iných poistných odvetviach, kde poistenie proti krádeži v byte vyžaduje prekonanie certifikovaných bezpečnostných dverí, aj pri služobných veciach vyžadujú likvidátori nespochybniteľný dôkaz o tom, že k odcudzeniu došlo prekonaním riadnej prekážky, napríklad pri lúpežnom prepadnutí alebo vlámaní do uzamknutej kancelárie, nie zanedbaním dohľadu.
Zanedbaná obsluha, kontrola a údržba stroja: Kedy poisťovňa kráti plnenie?
Práca s výrobnými linkami, CNC strojmi, lismi či stavebnou mechanizáciou prináša riziko škôd rádovo v desaťtisícoch eur. Zamestnanci sa často domnievajú, že ak sa stroj zadrie alebo prehreje počas ich zmeny, škodu pokryje poistka. Práve technický stav a postup obsluhy sú však pod drobnohľadom technikov poisťovne.
Poistné podmienky striktne vylučujú škody spôsobené tým, že pracovník zanedbal predpísanú obsluhu, kontrolu alebo bežnú údržbu. Ak návod na obsluhu ukladá povinnosť skontrolovať pred začiatkom zmeny hladinu motorového oleja alebo funkčnosť chladiaceho okruhu a zamestnanec stroj naštartuje bez tejto kontroly, v dôsledku čoho dôjde k zadretiu motora, likvidátor plnenie zamietne pre hrubú nedbanlivosť.
Pre lepšiu orientáciu v tom, ako poisťovne posudzujú pracovné riziká, môžeme nepoistiteľné situácie rozdeliť do troch hlavných skupín:
- Zákonné výluky vychádzajúce zo zavinenia: Úmyselné konanie, škody spôsobené pod vplyvom alkoholu, omamných alebo psychotropných látok podľa § 186 ods. 3 Zákonníka práce. V týchto prípadoch padá zákonný limit štvornásobku mzdy a zamestnávateľ vymáha škodu v plnej výške priamo od vinníka.
- Výluky nepriamych a finančných škôd: Ušlý zisk firmy (napríklad zastavenie výrobnej linky na tri dni), pokuty a penále uložené zamestnávateľovi inšpektorátom práce alebo daňovým úradom, poplatky z omeškania a nepodarky (náklady na materiál a mzdu na opravu chybne vyrobeného kusa).
- Výluky viazané na typ zmluvného vzťahu: Práce vykonávané na základe dohôd mimo pracovného pomeru podľa § 223 až § 228a Zákonníka práce (dohoda o vykonaní práce, dohoda o pracovnej činnosti, brigádnická práca študentov). Tieto formy spolupráce väčšina základných produktov úplne vylučuje.
Pri posudzovaní opotrebovania materiálu sa často uplatňuje amortizácia pri poistnom plnení, čo znamená, že poisťovňa nezaplatí cenu nového náhradného dielu, ale len jeho zostatkovú hodnotu v čase poškodenia, pričom rozdiel môže zamestnávateľ žiadať doplatiť od zamestnanca.
Poškodenie nákladu pri prudkom brzdení a špecifické výluky z poistenia zodpovednosti zamestnanca
Preprava tovaru prináša špecifické riziká, pri ktorých bežná poistka zlyháva najčastejšie. Typickým príkladom z praxe je vodič dodávky, ktorý musí v hustej premávke prudko zabrzdiť, aby zabránil zrážke. K dopravnej nehode nedôjde, vozidlo zostane nepoškodené, no zle upevnené palety v nákladovom priestore sa prevrátia a náklad za tisíce eur sa zničí.
Poškodenie prepravovaného nákladu bez súčasného vzniku dopravnej nehody vozidla patrí medzi štandardné výluky z poistenia zodpovednosti zamestnanca. Poisťovne tento incident klasifikujú ako porušenie povinnosti riadne zabezpečiť náklad pred jazdou. Ak nedošlo k stretu vozidiel, nárazu do prekážky alebo prevráteniu samotného auta, náhrada škody na prevážanom tovare z poistenia zamestnanca neprebehne, pokiaľ si vodič nedohodol špeciálne pripoistenie prepravovaného nákladu.
Navyše, pri šoférovaní služobných vozidiel narážajú zamestnanci na hmotnostný limit: základné krytie sa spravidla vzťahuje len na vozidlá do 3,5 tony. Vodiči kamiónov, autobusov a špeciálnych mechanizmov potrebujú osobitnú kategóriu poistky s podstatne vyššou sadzbou.
Aby ste v prípade akejkoľvek škody predišli okamžitému zamietnutiu nároku zo strany poisťovne, dodržiavajte tento presný postup:
- Zdokumentujte stav bez zbytočného odkladu: Vyhotovte podrobnú fotodokumentáciu poškodenej veci, stroja alebo vozidla priamo na mieste udalosti ešte pred akýmkoľvek zásahom či pokusom o opravu.
- Spíšte so zamestnávateľom škodový protokol: V protokole uveďte presný čas, miesto, popis pracovnej činnosti a príčinu vzniku škody. Vyhnite sa vágnej formulácii o uznaní viny bez presného popisu technického zlyhania.
- Skontrolujte zákonný limit náhrady: Overte, či zamestnávateľ nepožaduje sumu prevyšujúcu štvornásobok priemerného mesačného zárobku pred porušením povinnosti, ak išlo o neúmyselnú nedbanlivosť.
- Nepodpisujte dohodu o zrážkach zo mzdy pred vyjadrením poisťovne: Písomné uznanie záväzku nahradiť škodu bez súhlasu poisťovne môže viesť k strate nároku na poistné plnenie.
- Nahláste udalosť písomne poisťovni: Oznámte vznik poistnej udalosti podľa § 799 ods. 1 Občianskeho zákonníka bez zbytočného odkladu spolu so všetkými prílohami a vyčíslením od zamestnávateľa.
Rovnako dôležité ako samotný postup pri škode je sledovanie zmluvných a zákonných termínov. Nasledujúca tabuľka zhŕňa kľúčové lehoty, ktoré musíte dodržať, aby poistenie zostalo platné a poistná udalosť bola riadne vybavená:
| Právny úkon alebo udalosť | Lehota na vybavenie | Zákonné alebo zmluvné ustanovenie |
|---|---|---|
| Písomné oznámenie poistnej udalosti poisťovni | Bez zbytočného odkladu (spravidla do niekoľkých dní) | § 799 ods. 1 Občianskeho zákonníka |
| Výpoveď poistnej zmluvy ku koncu poistného obdobia | Najmenej 6 týždňov pred výročným dňom | § 800 ods. 1 Občianskeho zákonníka |
| Odstúpenie od novej zmluvy po uzavretí | Do 2 mesiacov od uzavretia (výpovedná lehota 8 dní) | § 800 ods. 2 Občianskeho zákonníka |
| Prerokovanie náhrady škody so zamestnancom | Najneskôr do 1 mesiaca odo dňa zistenia škody | § 191 ods. 2 Zákonníka práce |
| Všeobecná premlčacia doba nároku na náhradu škody | 2 roky odo dňa, keď sa poškodený dozvedel o škode | § 106 ods. 1 Občianskeho zákonníka |
Ak vám termíny v poistení nevyhovujú alebo meníte zamestnanie, výpoveď musíte doručiť včas, inak sa zmluva automaticky predlžuje na ďalší rok. Pre porovnanie, podobne prísne pravidlá platia aj v iných oblastiach, kde napríklad postup a lehoty pri hlásení úrazu rozhodujú o priznaní denného odškodného.
Skladníci, automechanici a strážna služba: Prečo patria do rizikovej kategórie?
Nie každé zamestnanie nesie rovnakú mieru rizika. Kým administratívny pracovník riskuje maximálne rozliatie čaju do klávesnice, skladník na vysokozdvižnom vozíku manipuluje s materiálom za státisíce eur. Práve profesia zásadne určuje nielen rozsah výluk, ale aj to, aká bude výsledná cena poistenia zodpovednosti zamestnanca pri vstupe do poistenia.
Pre administratívne profesie začína ročné poistné na úrovni približne 20 eur ročne, zatiaľ čo manuálne, skladové a technické profesie zaplatia bežne 120 až 180 eur ročne. Mnohé poisťovne navyše určité profesie vôbec nepoisťujú alebo z ich krytia vynímajú kľúčové činnosti.
Špecifické výluky pri manipulácii s tovarom a zákazníckym majetkom
V praxi sa pravidelne stretávame s profesijnými obmedzeniami, ktoré zamestnanci zistia až po vzniku škodovej udalosti:
Automechanici a servisní technici: Základná poistka kryje poškodenie náradia zamestnávateľa, ale nekryje škodu na vozidle zákazníka, ktoré bolo prevzaté do opravy. Na takéto prípady slúži prevádzková zodpovednosť za škodu zamestnávateľa, nie poistka zamestnanca. Ak mechanik pri skúšobnej jazde nabúra zákaznícke auto, likvidácia z jeho osobnej poistky bude zamietnutá, pokiaľ nemá špeciálne pripoistenie vedenia cudzieho motorového vozidla.
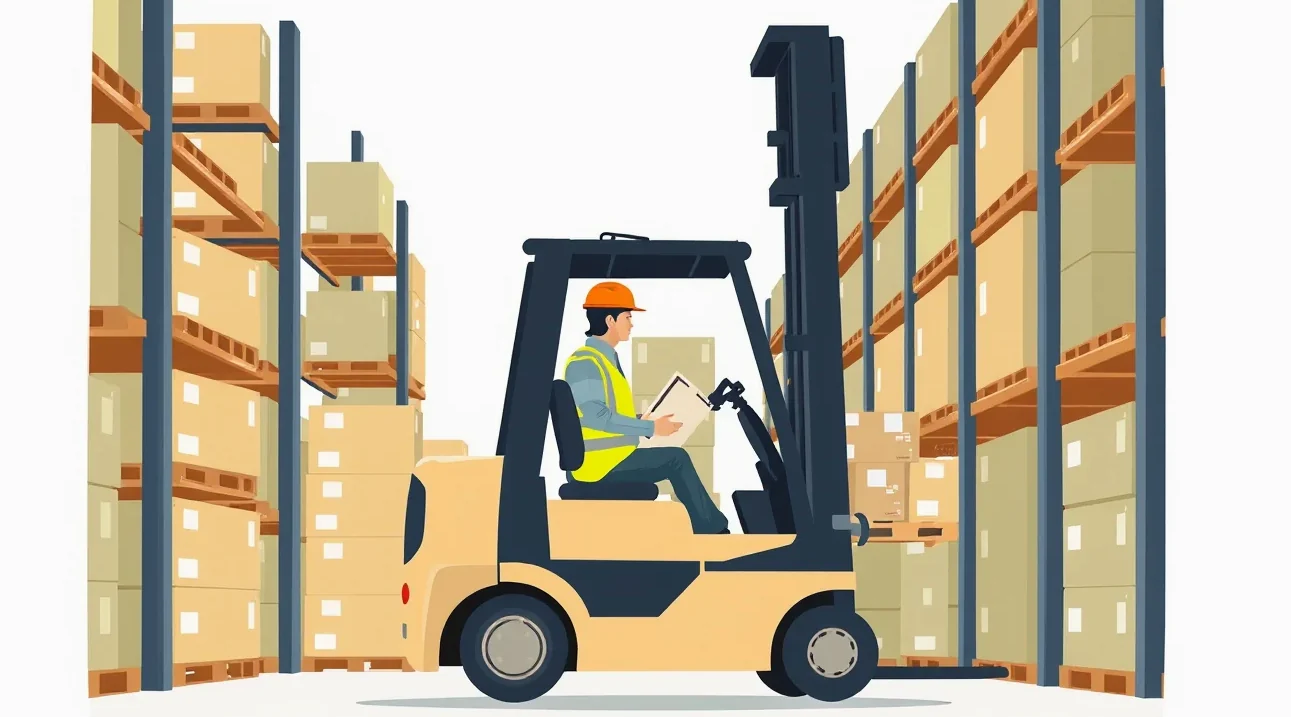
Skladníci a vodiči vysokozdvižných vozíkov (VZV): Škoda spôsobená pádom tovaru z regálu pri nesprávnom manévrovaní býva často predmetom sporu. Ak skladník nemá platné oprávnenie na vedenie VZV alebo preukaz neabsolvoval v predpísanej lehote, uplatňuje sa okamžitá výluka z dôvodu nesplnenia kvalifikačných predpokladov.
Pracovníci súkromných bezpečnostných služieb (SBS): Strážna služba má špecifické postavenie. Ak dôjde k odcudzeniu majetku treťou stranou počas služby, poistka SBS-kára nekryje hodnotu ukradnutého tovaru. Poisťovňa kryje len škodu, ktorú strážnik spôsobil priamo svojím konaním (napríklad rozbitie dverí pri kontrole objektu), nie škodu spôsobenú neznámym páchateľom, ktorému sa nepodarilo zabrániť vo vniknutí.
Podobné obmedzenia sa týkajú aj IT špecialistov, kde chybný kód a výpadok servera rieši špecializované poistenie zodpovednosti programátora pokrývajúce čisté finančné škody, ktoré sú v bežnej zamestnaneckej poistke vylúčené.
Nezabúdajte ani na to, že poistné plnenie sa takmer nikdy nevypláca v plnej sume škody. Štandardnou súčasťou zmlúv je spoluúčasť vo výške 10 percent z poistného plnenia, pričom býva určená minimálna pevná suma, napríklad 16,60 eura alebo 33 eur na každú udalosť. Tento vlastný podiel zamestnanca na škode musí pracovník doplatiť zo svojho.
Rovnako ako pri iných zmluvách chrániacich súkromný majetok, kde sa oplatí porovnať možnosti a prepočítať si krytie — pričom pri poistení majetku pomôže kalkulačka poistenia domácnosti a pri bývaní v bytovom dome je dôležité poistenie zodpovednosti z vlastníctva bytu — aj pri pracovnej poistke rozhoduje dôsledné preskúmanie poistných podmienok ešte pred podpisom zmluvy.
Najčastejšie otázky o výlukách a sporných situáciách
Preplatí poisťovňa škodu, ak som v práci nafúkal zostatkový alkohol z predchádzajúceho večera?
Nie. Požitie alkoholu, omamných alebo psychotropných látok predstavuje absolútnu výluku z poistenia bez ohľadu na nameranú hodnotu. Zároveň podľa § 186 ods. 3 Zákonníka práce strácate nárok na obmedzenie náhrady škody do štvornásobku mzdy a zamestnávateľ od vás môže vymáhať celú vzniknutú škodu v plnej výške.
Pokryje poistka pokutu, ktorú firma dostala od inšpektorátu práce mojou chybou?
Nie. Všetky majetkové sankcie, pokuty, penále, poplatky z omeškania či regresné nároky štátnych orgánov uložené zamestnávateľovi sú zo zmluvného krytia trvalo vylúčené.
Platí poistenie zodpovednosti, ak spôsobím škodu počas práce z domu (home office)?
Áno, ale len v prípade, že máte výkon telepráce alebo domáckej práce výslovne dohodnutý v pracovnej zmluve alebo v písomnom dodatku. Ak vylejete vodu do firemného notebooku pri práci v obývačke, udalosť je likvidná, no ak zariadenie poškodí vaše dieťa alebo domáce zviera, poisťovňa plnenie zamietne, pretože škodu nespôsobil poistený zamestnanec.
Môže mi zamestnávateľ strhnúť škodu z výplaty automaticky bez môjho súhlasu?
Nie. Podľa Zákonníka práce zamestnávateľ nesmie jednostranne vykonávať zrážky zo mzdy na náhradu škody. Vyžaduje sa písomné prerokovanie škody, preukázanie zavinenia, vyčíslenie výšky a uzatvorenie písomnej dohody o zrážkach zo mzdy podľa § 131 Zákonníka práce. Ak s nárokom nesúhlasíte, zamestnávateľ ho musí vymáhať súdnou cestou.
Vzťahuje sa poistka na škodu, ktorú spôsobím vo firme, kde som spoločníkom alebo konateľom?
Všeobecné poistné podmienky obsahujú výluku vzájomných nárokov medzi majetkovo alebo personálne prepojenými osobami a blízkymi osobami. Ak ste v spoločnosti spoločníkom s majetkovým podielom alebo pracujete v rodinnej firme u manžela či rodiča, poisťovňa nárok zamietne z dôvodu prepojenosti osôb.
Kryje poistka poškodenie brány firemného areálu pri cúvaní služobným autom?
Základné krytie túto škodu zvyčajne vylučuje, pretože škody spôsobené prevádzkou motorového vozidla sa riešia z povinného zmluvného poistenia (PZP) daného vozidla. Pokiaľ však poškodíte samotné zverené služobné auto, túto škodu je možné kryť len vtedy, ak máte v zmluve dojednané pripoistenie zvereného motorového vozidla, inak patrí poškodenie dopravného prostriedku medzi štandardné výluky.