PZP na elektroauto: Všetko, čo potrebujete vedieť pred uzatvorením poistenia
Až 5 000 eur predstavuje maximálna pokuta, ktorú vám okresný úrad môže uložiť, ak na verejné komunikácie vyrazíte s nepoisteným vozidlom. Táto zákonná povinnosť neobchádza ani alternatívne pohony. PZP pre elektromobily a hybridné vozidlá sa riadi rovnakým právnym rámcom ako poistenie bežných benzínových či naftových áut, no v praxi naráža na zásadné technické odlišnosti. Kým pri spaľovacom motore patrí medzi hlavné cenotvorné parametre zdvihový objem valcov, batériové vozidlá v osvedčení o evidencii žiadne centimetre kubické zapísané nemajú.
Zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla chráni poškodených pri nehodách. Základné minimálne limity poistného krytia sú zákonom stanovené na 6 450 000 eur pri škode na zdraví a nákladoch pri usmrtení bez ohľadu na počet zranených (s limitom 1 300 000 eur na jedného poškodeného) a 1 300 000 eur pri vecnej škode a ušlom zisku. Správne nastavené PZP a kasko pre elektromobil predstavuje základ bezpečnej prevádzky na cestách aj pri domácom či verejnom nabíjaní.
Ako sa počíta cena PZP pre elektromobil bez objemu valcov?
V minulosti poisťovne pristupovali k elektromobilom zjednodušene a vozidlá s nulovým objemom motora automaticky zaraďovali do najnižšej sadzobnej kategórie do 1 000 cm³, kde ročné poistné dosahovalo približne 100 eur. Dnešný trh funguje inak. Poisťovne rýchlo zistili, že moderný elektromobil síce neprodukuje emisie, no disponuje okamžitým krútiacim momentom, vysokým výkonom a výraznou hmotnosťou, čo zásadne mení rizikový profil vozidla.
Faktory, ktoré určujú poistné: Výkon v kW a hmotnosť
Keďže údaj o zdvihovom objeme valcov v technickom preukaze chýba, poisťovne prešli na segmentáciu podľa iných technických údajov. Kľúčovú úlohu zohráva výkon motora v kW a celková hmotnosť vozidla. Trakčná batéria pridáva bežnému rodinnému autu pokojne 400 až 700 kilogramov navyše. V kombinácii s bleskovou akceleráciou to znamená, že pri kolízii vzniká obrovská kinetická energia, ktorá spôsobuje vyššie škody na cudzom majetku či infraštruktúre.
Okrem technických dát vozidla poisťovne naďalej uplatňujú klasické kritériá držiteľa. Svoju rolu zohráva vek vodiča, miesto trvalého bydliska (mestá s hustou premávkou bývajú drahšie než vidiek) a predovšetkým bezškodová história. Ak jazdíte dlhodobo bez nehôd, získaný bonus a malus vám dokáže znížiť základnú cenu poistenia o niekoľko desiatok percent. Pri plug-in hybridoch (PHEV) poisťovne posudzujú kombinovaný výkon alebo primárne výkon spaľovacej jednotky podľa interných tabuliek.
Modelový výpočet ceny poistenia a orientačné sadzby
Pozrime sa na konkrétny modelový výpočet. Vodič vo veku 38 rokov žijúci v krajskom meste s 10 rokmi bezškodového priebehu poisťuje rodinný elektromobil nižšej strednej triedy s výkonom 150 kW a celkovou hmotnosťou 2 150 kg. Kým pri vozidle s malým nájazdom a slabším výkonom do 100 kW môže ročné poistné začínať okolo 89 eur, pri vozidle s výkonom 150 kW sa poistka pohybuje na úrovni 135 eur až 165 eur ročne. Pri prémiových modeloch s výkonom cez 300 kW poistné bežne prekračuje hranicu 196 eur.
Orientačné rozpätie ročných cien a zákonné limity prehľadne sumarizuje nasledujúca tabuľka:
| Typ vozidla / Parameter | Orientačné ročné poistné | Limit krytia na zdraví | Limit krytia na majetku |
|---|---|---|---|
| Elektromobil (BEV) do 100 kW | 89 € – 120 € | 6 450 000 € | 1 300 000 € |
| Elektromobil (BEV) 100 – 200 kW | 120 € – 165 € | 6 450 000 € | 1 300 000 € |
| Elektromobil (BEV) nad 200 kW | 165 € – 196 €+ | 6 450 000 € | 1 300 000 € |
| Hybrid a plug-in hybrid (PHEV/HEV) | 92 € – 183 € | 6 450 000 € | 1 300 000 € |
Poškodený účastník nehody dostáva zo zákona 100 % plnenia bez akejkoľvek spoluúčasti. Ak chcete zistiť presnú sumu pre svoje vozidlo, moderné porovnávače umožňujú jednoduchý výpočet PZP na základe zadania VIN čísla alebo výkonu motora v kW.
Čo si pripraviť k uzatvoreniu zmluvy
Pri dojednávaní poistenia cez internet alebo na pobočke si vopred pripravte tieto podklady a údaje:
- Osvedčenie o evidencii časť II (veľký technický preukaz) – prípadne faktúru či kúpnu zmluvu, ak ide o nové vozidlo.
- Technické údaje pohonu – najvyšší výkon motora v kW a prevádzkovú i najväčšiu prípustnú celkovú hmotnosť v kg.
- Identifikačné číslo vozidla (VIN) – slúži na presné dohľadanie modelu v databáze poistiteľa.
- Doklad o doterajšom priebehu poistenia – potvrdenie o bezškodovosti od predchádzajúcej poisťovne na uplatnenie maximálneho bonusu.
- Osobné údaje držiteľa a vlastníka – rodné číslo, adresa trvalého pobytu, dátum udelenia vodičského oprávnenia.
Nezabudnite, že zákonné poistenie chráni výhradne cudzí majetok a zdravie tretích osôb. Pokiaľ kupujete drahšie alebo celkom nové vozidlo, samotné PZP nepostačuje. Riešením je kvalitné kasko na nové auto, ktoré pokryje škody na vašej vlastnej trakčnej batérii či karosérii. Vhodnou ochranou pred nárazom do prekážky na vozovke je najmä poškodenie podvozku a spodku vozidla, kde býva batéria najzraniteľnejšia.
Skrat pri nabíjaní: Kedy platí škodu PZP a kedy poistenie nehnuteľnosti?
Nabíjanie elektromobilu predstavuje špecifický režim, pri ktorom dochádza k prepojeniu dvoch nezávislých systémov: elektrickej inštalácie nehnuteľnosti a vysokonapäťového systému vozidla. Mnoho motoristov predpokladá, že ak vozidlo stojí s vypnutým motorom a nabíja sa v garáži, nemôže ísť o poistnú udalosť z povinného zmluvného poistenia. Súdna prax aj výklad zákona však hovoria inak: nabíjanie je priamou súčasťou prevádzky motorového vozidla.
Požiar trakčnej batérie v podzemnej garáži
Najobávanejším scenárom pri elektromobiloch je takzvaný tepelný únik (thermal runaway) v trakčnej batérii, ktorý môže viesť k intenzívnemu požiaru. Ak v dôsledku vnútornej poruchy batérie alebo skratu na palubnej nabíjačke vozidla vznikne požiar v hromadnej podzemnej garáži, PZP pre elektromobily kryje škody, ktoré požiar spôsobí na okolitých zaparkovaných autách, stavebných konštrukciách bytového domu a spoločných priestoroch.
Zákon však obsahuje dôležitú výluku: PZP nikdy nepreplatí škodu spôsobenú na majetku manžela, manželky alebo osôb žijúcich v spoločnej domácnosti s poisteným. Ak teda požiar vášho elektromobilu zničí druhé auto napísané na vašu manželku alebo rodinný dom, kde spoločne bývate, z PZP nedostanete ani cent. Túto situáciu musí riešiť poistenie nehnuteľnosti a domácnosti, prípadne havarijná poistka poškodeného vozidla.
Zakopnutie o kábel a poškodenie nabíjacej stanice
Ďalším frekventovaným rizikom je manipulácia s nabíjacím príslušenstvom. Ak natiahnete nabíjací kábel z rodinného domu cez verejný chodník k zaparkovanému autu a nepozorný chodec oň zakopne a zlomí si ruku, zodpovedáte za škodu na zdraví. Keďže kábel v tej chvíli tvorí funkčné príslušenstvo nabíjajúceho sa vozidla, nárok poškodeného na bolestné a ušlý zisk sa primárne uplatňuje zo zákonného PZP vozidla. Ak však kábel len tak leží na chodníku bez pripojenia k autu, ide o občiansku zodpovednosť majiteľa nehnuteľnosti.
Pri poškodení verejného wallboxu platí jednoduché pravidlo zavinenia. Ak pri cúvaní narazíte do nabíjacej stanice a zdemolujete ju, škodu prevádzkovateľovi uhradí vaše PZP. Ak však nastane opačná situácia – chyba v rozvodnej sieti spôsobí prepätie, ktoré zničí palubnú nabíjačku v aute – škodu musíte vymáhať od prevádzkovateľa stanice, prípadne využiť vlastné havarijné poistenie. Dôležité je mať riadne pripravené všetky doklady pri hlásení poistnej udalosti vrátane fotografií a protokolu od hasičov či polície.
Zásah do vysokonapäťovej batérie a kedy hrozí regres z PZP
Zákonné poistenie chráni poškodené tretie strany za každých okolností – poisťovňa musí obetiam nehody vzniknutú škodu preplatiť. To však neznamená, že vinník má vždy pokoj. Zákon č. 381/2001 Z. z. priznáva poisťovateľovi takzvané právo na regres. Znamená to, že poisťovňa najprv vyplatí odškodnenie obetiam, no následne môže vyplatenú sumu (čiastočne alebo v plnej výške) vymáhať priamo od majiteľa či vodiča vozidla, ktorý hrubo porušil predpisy.
Riziká neautorizovaných opráv vysokonapäťovej elektroinštalácie
Vysokonapäťový systém batériového vozidla pracuje s jednosmerným napätím v rozsahu 400 V až 800 V. Akýkoľvek neodborný zásah do kabeláže, meničov napätia alebo samotného batériového bloku predstavuje extrémne riziko skratu, požiaru a úrazu elektrickým prúdom. Ak dôjde k nehode alebo požiaru v dôsledku toho, že vozidlo bolo technicky nespôsobilé na premávku po cestách, poisťovňa okamžite začne skúmať príčinnú súvislosť.
Poisťovateľ uplatní regresný nárok najmä v týchto situáciách:
- Oprava batérie v necertifikovanej dielni – zásah technika bez odbornej spôsobilosti na prácu s vysokým napätím podľa platných vyhlášok.
- Použitie neschválených batériových modulov – náhrada poškodených článkov neoriginálnymi dielmi bez homologizácie.
- Ignorovanie chybových hlásení izolačného stavu – prevádzkovanie vozidla napriek svietiacej kontrolke závažnej poruchy izolácie vysokonapäťovej sústavy.
- Jazda bez platnej technickej kontroly (STK) – ak technický stav vozidla priamo zapríčinil vznik poistnej udalosti.
Ak likvidátor a privolaný znalec preukážu, že príčinou požiaru bola neodborná domáca oprava batérie, majiteľ môže čeliť regresu vo výške desiatok až stoviek tisíc eur za škody spôsobené susedným objektom či vozidlám. Preto sa oplatí vyberať komplexné poistné krytie. Pri hľadaní optimálnej poistky môžete zvoliť najlacnejšie PZP a kasko v balíku od jedného poistiteľa, čo uľahčuje riešenie hraničných sporov medzi poistením zodpovednosti a vlastnou škodou.
Odomknutie výkonu elektromobilu: Kedy poisťovňa odmietne plnenie z PZP?
Jedným zo špecifík moderných elektrických áut je možnosť meniť ich jazdné parametre čisto softvérovou cestou. Niektoré automobilky ponúkajú oficiálne predplatné na vyšší výkon alebo lepšie zrýchlenie (tzv. acceleration boost), ktoré je plne schválené výrobcom a homologizované. Na trhu však existuje aj množstvo neoficiálnych softvérových úprav, obchádzania obmedzovačov a čipovania riadiacich jednotiek.
Neoficiálny čiptuning a odomykanie zrýchlenia
Pokiaľ si majiteľ nechá neoficiálne upraviť riadiaci softvér tak, že trvalý výkon elektromobilu stúpne napríklad zo 150 kW na 220 kW bez toho, aby táto zmena prešla oficiálnym schválením a zápisom do osvedčenia o evidencii, dopúšťa sa porušenia zákona o podmienkach prevádzky vozidiel. Vozidlo sa týmto okamihom stáva technicky nespôsobilým na prevádzku na pozemných komunikáciách.
Pri závažnej dopravnej nehode, pri ktorej vznikne škoda na zdraví alebo vysoká majetková škoda, poisťovne rutinne analyzujú dáta z palubných riadiacich jednotiek (tzv. čiernych skriniek či záznamníkov udalostí EDR). Ak vyšetrovanie ukáže, že vodič nezvládol riadenie v dôsledku nelegálne zvýšeného výkonu alebo akcelerácie, nastáva vážny problém:
- Poisťovňa uplatní 100 % regres – celú sumu vyplatenú poškodeným účastníkom nehody bude vymáhať od vinníka, pretože vozidlo nespĺňalo technické podmienky.
- Zánik nároku na kasko – havarijná poisťovňa v takomto prípade odmietne preplatiť škodu na samotnom elektromobile.
- Strata záruky na batériu – výrobca vozidla okamžite anuluje garanciu na trakčný akumulátor a pohonné ústrojenstvo.
Ak chcete znížiť celkové výdavky na poistenie vozidla, bezpečnou cestou nie je utajovanie výkonu, ale overené spoluúčasť a bonus ako nástroj úspory, vďaka ktorým získate férové podmienky bez rizika regresu. Treba počítať s tým, že reálna cena havarijného poistenia pri elektromobiloch býva kvôli drahým akumulátorom často až o 30 % vyššia než pri konvenčných automobiloch, preto je dodržiavanie technických predpisov kľúčové.
Nehoda s elektromobilom v zahraničí a platnosť zelenej karty
Vydávate sa s elektrickým autom za hranice Slovenska? Zelená karta (medzinárodná automobilová poisťovacia karta) potvrdzuje existenciu platného PZP a je povinným dokladom vo všetkých štátoch Systému zelenej karty. V celej Európskej únii, ako aj vo Švajčiarsku, Nórsku či Veľkej Británii platí, že vaše slovenské zákonné poistenie kryje škody spôsobené iným účastníkom premávky minimálne v rozsahu požadovanom zákonmi danej navštívenej krajiny.
Platnosť zelenej karty a špecifiká odťahu elektromobilu
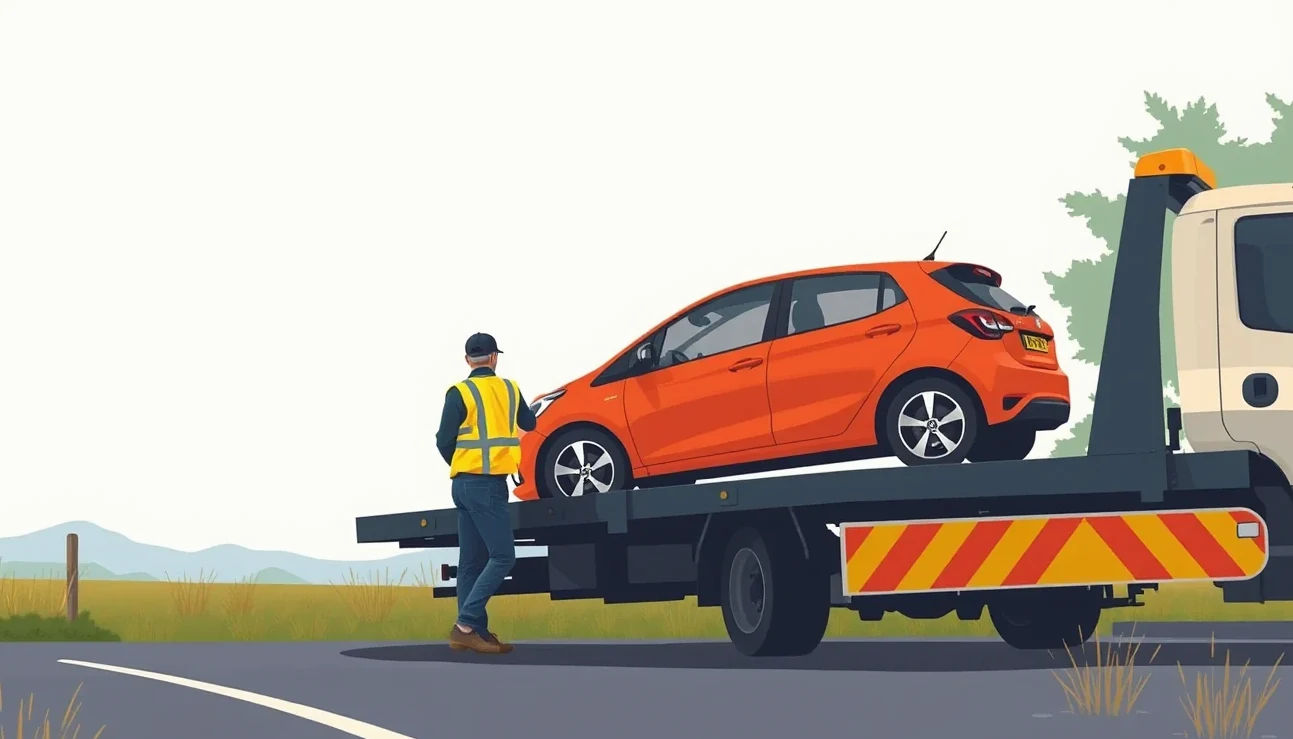
Kým právne krytie zodpovednosti v cudzine funguje hladko, obrovským úskalím pri elektromobiloch býva technická porucha alebo nehoda. Elektromobil má zásadné technické obmedzenie: nesmie sa vliecť na lane ani na tyči. Pri otáčaní kolies nápravy pripojenej k elektromotoru vzniká indukčný prúd, ktorý bez aktívneho chladenia riadiacej elektroniky spoľahlivo zničí invertor aj samotný motor. Jediným povoleným spôsobom prepravy nepojazdného elektromobilu je odťah na plošine odťahového vozidla.
Práve preto by malo každé PZP pre elektromobily obsahovať kvalitné asistenčné služby k poisteniu auta s dostatočne vysokým finančným limitom. Základné asistenčné balíčky často kryjú odťah len do sumy 100 až 150 eur alebo do vzdialenosti 20 kilometrov, čo v zahraničí nestačí ani na naloženie auta. Vhodným riešením je pripoistenie asistenčných služieb, ktoré garantuje naloženie na hydraulickú plošinu a bezpečný prevoz k najbližšej autorizovanej nabíjacej stanici či servisu. Pred každou dlhšou trasou sa zíde preveriť asistenčné služby v zahraničí, aby vás vybitie batérie na diaľnici nestálo stovky eur z vlastného vrecka.
Zhrnutie kľúčových pravidiel pre vodičov elektromobilov
Aby vás poistka pri prevádzke elektrického auta skutočne ochránila a vyhli ste sa nepríjemným prekvapeniam, pamätajte na tieto hlavné zásady:
- PZP je zákonná povinnosť – bez ohľadu na typ pohonu musíte mať platnú zmluvu už pri prevoze a prihlásení vozidla.
- Cena závisí od kW a hmotnosti – absencia objemu valcov v technickom preukaze neznamená najnižšiu sadzbu, rozhoduje výkon a váha.
- PZP nekryje vlastné škody – poškodenú trakčnú batériu, poškodenie nabíjacieho konektora na vlastnom aute či zničený podvozok rieši len havarijné poistenie.
- Pozor na domáce úpravy a čipovanie – neoficiálne zásahy do elektroinštalácie a softvéru otvárajú poisťovni cestu k uplatneniu tvrdého regresu.
- Zabezpečte si plošinový odťah – elektromobil sa nesmie ťahať na lane, asistenčné služby musia garantovať prevoz špeciálnym vozidlom.
Často kladené otázky o PZP pre elektromobily a hybridy
Je PZP na elektromobil drahšie ako na bežné auto?
Nie nevyhnutne. Menšie mestské elektromobily s výkonom do 100 kW majú sadzby porovnateľné s bežnými benzínovými motormi (od 89 eur ročne). Pri vysoko výkonných a ťažkých prémiových modeloch však cena poistenia zodpovedá vyššiemu riziku a výkonu.
Čo zadať do kalkulačky PZP, keď nemám objem motora v cm³?
Do kolónky objemu zadajte nulu alebo hodnotu nevyplňujte. Moderné online kalkulačky umožňujú prepnúť výpočet na elektrický pohon a vyžadujú iba údaj o výkone motora v kW a celkovú hmotnosť z technického preukazu.
Preplatí mi PZP škodu, ak mi batériu pri nehode poškodí iný vodič?
Áno. Ak nehodu zavinil iný účastník cestnej premávky, celá škoda na vašom elektromobile vrátane prípadnej totálnej škody a výmeny celej trakčnej batérie sa prepláca z PZP vinníka v plnej výške bez spoluúčasti.
Platí na hybridy úľava na dani z motorových vozidiel aj pri poistení?
Zákon č. 361/2014 Z. z. poskytuje 50 % zníženie sadzby dane z motorových vozidiel pre hybridné autá, no toto zvýhodnenie sa týka výlučne cestnej dane pre podnikateľov. Komerčné poisťovne poskytujú ekologické zľavy na poistnom na základe vlastného uváženia, nejde o štátny nárok.
Musí mať elektrická kolobežka uzatvorené PZP?
Áno, ak spĺňa zákonné parametre podľa novely zákona č. 381/2001 Z. z. Povinnosť sa vzťahuje na samostatné nekoľajové vozidlá s konštrukčnou rýchlosťou nad 25 km/h, prípadne s prevádzkovou hmotnosťou nad 25 kg a rýchlosťou nad 14 km/h.