Havarijné poistenie obytného automobilu: Praktický sprievodca pre majiteľov karavanov
Pán Milan si po odchode do dôchodku splnil dlhoročný sen a kúpil si zánovnú obytnú dodávku za štyridsaťtisíc eur. Počas prvej letnej cesty ho v kempe pri jazere zastihla silná búrka s krupobitím, ktorá mu rozbila plastové strešné okno, poškodila solárny panel a preliačila hliníkové oplechovanie. Až pri telefonáte s likvidátorom zistil, že havarijné poistenie obytného automobilu sa pri posudzovaní škôd riadi úplne inými pravidlami než bežná poistka na osobné auto. Aby ste sa vyhli podobným nepríjemným prekvapeniam, pripravili sme pre vás ucelený prehľad všetkého, na čo si treba dať pozor.
Kým zákonné poistenie podľa zákona č. 381/2001 Z. z. chráni výlučne cudzí majetok a zdravie pri vami zavinenej nehode, havarijné poistenie (známe aj ako kasko) je dobrovoľný zmluvný vzťah podľa § 788 a nasledujúcich Občianskeho zákonníka. Pri motorových domoch a obytných autách do celkovej hmotnosti 3 500 kg (kategória M1, na ktorú postačuje vodičské oprávnenie skupiny B) nekryje len plechy a motor, ale aj vstavané vybavenie, bez ktorého by vozidlo nebolo domovom na kolesách. Dnes si viete dojednať moderné poistenie auta online, no pri karavanoch musíte venovať osobitnú pozornosť technickému stavu a presnej špecifikácii výbavy.
Svojpomocná prestavba dodávky a kasko campervanu
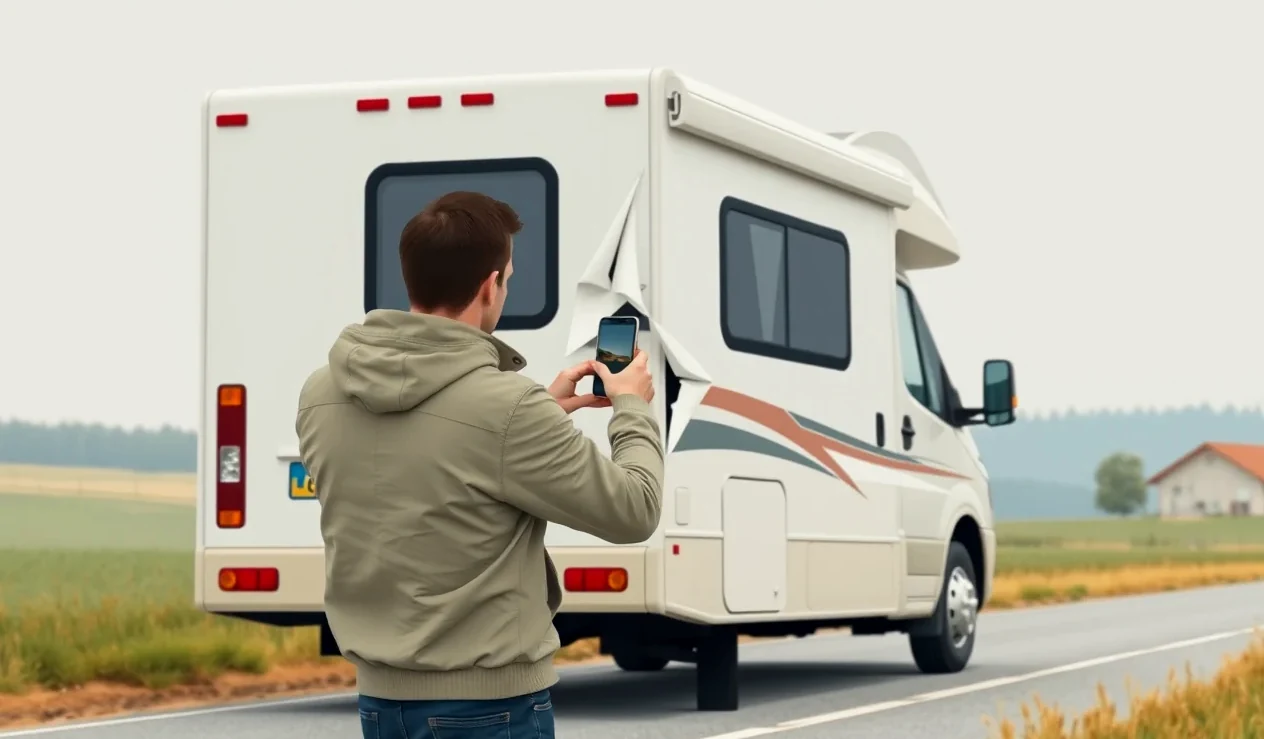
Mnoho cestovateľov volí namiesto nákupu drahého fabrického vozidla vlastnú cestu: kúpia prázdnu úžitkovú dodávku a svojpomocne ju premenia na obytný campervan. Na takúto dodávku síce spočiatku stačí základné PZP na dodávku, no akonáhle do nej investujete tisíce eur a stovky hodín práce, situácia sa zásadne mení. Ak plánujete uzavrieť havarijné poistenie obytného automobilu na vlastnoručne prerobenú dodávku, prvým a nevyhnutným krokom je oficiálne schválenie a zápis zmien v technickom preukaze.
Zápis v technickom preukaze a legislatívne náležitosti
Ak v technickom preukaze naďalej figuruje kategória N1 (nákladné vozidlo) a v nákladovom priestore máte napevno namontovanú posteľ, kuchynskú linku a rozvody plynu, pri vážnej nehode vám hrozí zamietnutie poistného plnenia. Poisťovňa môže konštatovať, že vozidlo nespĺňalo technické podmienky na prevádzku na pozemných komunikáciách. Prestavba musí byť riadne zapísaná na okresnom úrade odboru dopravy, kde vozidlo preklasifikujú na špeciálne vozidlo kategórie M1 – obytný automobil. Až s týmto zápisom máte v rukách nespochybniteľný základ pre plnohodnotnú poistku.
Stanovenie poistnej hodnoty vstavby a dokladovanie nákladov
Najväčším úskalím svojpomocných prestavieb je určenie poistnej sumy. Pre poisťovňu má samotné jazdené vozidlo tabuľkovú hodnotu napríklad osemtisíc eur, vy ste však do dreva, izolácie, batérií a technológií investovali ďalších dvanásťtisíc eur. Zásadným pravidlom je odkladať si všetky účty a faktúry od materiálu aj spotrebičov a vyhotoviť detailnú fotodokumentáciu jednotlivých fáz výstavby. Niektoré poisťovne vyžadujú pri vstupe do poistenia znalecký posudok, iné pošlú technika na obhliadku. Ak by ste poistnú sumu uviedli príliš nízku, vystavujete sa riziku podpoistenia, kedy vám likvidátor zníži poistné plnenie pri každej čiastkovej škode presne v takom pomere, v akom je poistná suma k skutočnej hodnote auta.
| Výhody fabrického obytného auta | Nevýhody fabrického obytného auta |
|---|---|
| Jasná tabuľková hodnota bez nutnosti dokladovania materiálu faktúrami | Vysoká obstarávacia cena a drahšie náhradné diely karosérie |
| Poisťovne ho poisťujú bez komplikácií v štandardných systémoch | Rýchlejšia strata trhovej hodnoty počas prvých rokov prevádzky |
| Jednoduché uzatvorenie pre poistenie finančnej straty pri novom aute | Obmedzená možnosť prispôsobiť vnútorné usporiadanie vlastným potrebám |
Živelné pohromy a poškodenie obytnej nadstavby
Kvalitné havarijné poistenie obytného automobilu kryje aj vyčíňanie počasia, ktoré predstavuje jednu z najčastejších príčin drahých opráv. Medzi živelné riziká patrí krupobitie, víchrica, pád stromov a konárov, povodeň, záplava, úder blesku a požiar. Obytné autá sú pre svoju veľkú plochu a špecifické materiály nadstavby voči živlom podstatne zraniteľnejšie než bežné osobné vozidlá.
Krupobitie a škody na plastových oknách či solárnych paneloch
Kým kapota osobného auta sa po krupobití dá vyrovnať metódou PDR bez poškodenia laku, sendvičové panely steny či strechy karavanu často vyžadujú tmelenie, prelakovanie alebo výmenu celého dielu, čo sa rýchlo vyšplhá na tisíce eur. Špecifickým problémom sú bočné a strešné okná. Tie sú takmer výlučne vyrobené z dvojitého akrylového plastu. Bežné pripoistenie čelného skla sa na ne spravidla nevzťahuje, pretože poistné podmienky definujú sklo ako priehľadnú minerálnu výplň. Poškodenie plastových okien krupobitím preto likvidátor posudzuje ako karosársku škodu, pri ktorej sa uplatňuje štandardná zmluvná spoluúčasť.
Vietor, búrka a poškodenie markízy
Výsuvná markíza patrí k najobľúbenejším doplnkom, no zároveň k najčastejšie poškodeným súčastiam vozidla. Prudký nárazový vietor dokáže markízu vytrhnúť zo steny za pár sekúnd, pričom často poláme nosné ramená a pretrhne samotnú stenu nadstavby. Poisťovne v takýchto prípadoch prísne skúmajú intenzitu vetra v danej lokalite prostredníctvom hydrometeorologických správ. Ak vietor nedosiahol limit stanovený v poistných podmienkach (často minimálne 75 km/h), poisťovňa môže plnenie zamietnuť s odôvodnením, že išlo o zanedbanie prevádzkovej starostlivosti.
Upozornenie na časté riziko: Nikdy nenechávajte vysunutú markízu bez dozoru, keď odchádzate z kempu, a vždy ju na noc zrolujte. Poškodenie markízy vetrom patrí medzi najčastejšie sporné udalosti. Ak likvidátor vyhodnotí, že ste nechali markízu otvorenú počas ohlásenej búrky, môže uplatniť krátenie poistného plnenia pre hrubú nedbanlivosť.
Zimná odstávka a riziká zamrznutia vodovodného systému
Hoci komplexné havarijné poistenie obytného automobilu zahŕňa rozsiahly balík rizík, škody spôsobené mrazom patria medzi najtvrdšie výluky z poistenia. Počas zimy väčšina karavanov stojí na dvoroch či nestrážených parkoviskách, kde sú vystavené teplotám hlboko pod nulou. Ak majiteľ zanedbá prípravu technológií, škody na rozvodoch a zariadeniach bývajú fatálne.
Zanedbaná údržba ako priama výluka z poistného plnenia
Ak vám v zime praskne bojler, čerpadlo čerstvej vody, vodovodná batéria alebo plastové potrubie, poisťovňa vám škodu nepreplatí. Podľa všeobecných poistných podmienok je poistený povinný udržiavať vozidlo v riadnom technickom stave a chrániť ho pred predvídateľnými vplyvmi počasia. Zamrznutie vody je považované za priamy dôsledok zanedbanej prevádzkovej údržby, nie za náhodnú živelnú udalosť. Prehľad o tom, čo všetko kryjú zimné škody na aute a poistenie, vám pomôže pochopiť rozdiel medzi nehodou na poľadovici a poškodením vlastnou nepozornosťou.
Rovnaké pravidlo platí aj pre ťažký sneh. Ak necháte na streche karavanu ležať polmetrovú vrstvu mokrého snehu, ktorej hmotnosť prelomí strešnú konštrukciu alebo vtlačí plastové okná, likvidátor bude skúmať, či ste mali možnosť sneh priebežne odstraňovať. Pri dlhodobo odstavených autách sa pasivita majiteľa takmer vždy posudzuje na jeho ťarchu.
Aby ste predišli zamietnutiu plnenia a drahým opravám v servise, dodržiavajte pri zazimovaní dôsledný postup:
- Otvorte všetky vypúšťacie ventily na nádrži čistej aj odpadovej vody a nechajte ich otvorené počas celej zimy.
- Aktivujte mrazový ventil bojlera (FrostControl), ktorý automaticky vypustí vodu pri poklese teploty pod 3 °C.
- Otvorte všetky vodovodné pákové batérie do stredovej polohy, aby v kartušiach neuviazla žiadna zvyšková voda.
- Prefúknite potrubia stlačeným vzduchom alebo do sifónov nalejte ekologickú nemrznúcu zmes určenú pre karavany.
- Odpojte a vyberte nadstavbovú batériu a uskladnite ju v priestore so stálou teplotou nad bodom mrazu.
Zapadnutie v nespevnenom teréne a technická pomoc na cestách
Kúzlo cestovania obytným autom spočíva v slobode a hľadaní tichých miest v prírode. Mnoho vodičov láka kempovanie na divoko, jazda po lesných cestách či parkovanie priamo na piesočnatej pláži. Pri nehodách v teréne pomôže havarijné poistenie obytného automobilu najmä vďaka asistenčným službám, no len vtedy, ak poznáte ich presné zmluvné limity.
Asistenčné služby a hmotnostné limity karavanov
Obytné auto váži v plnej výbave s posádkou, vodou a palivom bežne 3,5 tony a meria takmer tri metre na výšku. Štandardné asistenčné zmluvy určené pre bežné osobné autá často obsahujú hmotnostný limit do 2,5 tony alebo obmedzenie výšky vozidla. Ak v zahraničí zavoláte odťahovú službu, bežný odťahový špeciál vás nedokáže naložiť a asistenčná služba musí poslať ťažkú techniku. Preto je kľúčové preveriť si asistenčné služby k poisteniu auta už pri podpise zmluvy a vybrať balík, ktorý výslovne pokrýva obytné automobily do 3,5 tony bez obmedzenia rozmerov.
Pohyb mimo spevnených ciest a náklady na zásah ťažkej techniky
Zásadným bodom poistných podmienok je definícia miesta, kde k udalosti došlo. Asistenčné služby spravidla garantujú vyprostenie a odťah len z pozemných komunikácií, teda zo spevnených ciest vedených v cestnej sieti. Ak zapadnete na pláži, v rozbahnenom poli alebo na lesnom chodníku, kam je vjazd motorových vozidiel často zakázaný, poisťovňa vám náklady na špeciálny traktor či vyprošťovacie vozidlo nepreplatí. Takýto zásah môže v západnej či južnej Európe stáť aj viac ako tisíc eur. Ak plánujete náročnejšie trasy, preštudujte si, čo zahŕňa pripoistenie technickej asistencie k autu a overte si rozsah vyprostenia mimo asfaltu. Ak vyrážate na juh k moru, komplexné poistenie auta na dovolenku by malo kryť aj prípadnú repatriáciu celej posádky späť na Slovensko.
Zmluvné výluky a technický stav obytného vozidla
Pred podpisom zmluvy na havarijné poistenie obytného automobilu je nutné preštudovať si zoznam výluk. Výluky sú presne definované situácie, pri ktorých poisťovňa nemusí vyplatiť ani cent, prípadne má právo požadovať celé vyplatené plnenie späť od vodiča formou regresu. Pri karavanoch je tento zoznam širší než pri bežných vozidlách.
Alkohol, omamné látky a hrubé porušenie predpisov
Základnou výlukou, ktorá platí bez výnimky na celom trhu, je požitie alkoholu, drog alebo odmietnutie dychovej skúšky po nehode. Pri obytných autách si však treba dať pozor aj na preťaženie vozidla. Karavany kategórie M1 majú v technickom preukaze prísny limit celkovej hmotnosti 3 500 kg. Ak vás polícia v Rakúsku alebo na Slovensku zváži a zistí preťaženie o desať či dvadsať percent, zaplatíte vysokú pokutu. Ak navyše v takomto stave havarujete (napríklad v dôsledku dlhšej brzdnej dráhy), poisťovňa môže krátiť poistné plnenie s odôvodnením, že prekročenie maximálnej hmotnosti malo priamu príčinnú súvislosť so vznikom nehody.
Opotrebenie materiálov a postupné zatekanie do stien
Zatekanie vody cez staré tmely okolo strešných okien, solárnych panelov či bočných líšt je nočnou morou každého karavanistu. Drevená konštrukcia v stenách po rokoch vlhnutia zhnije, čo si vyžiada opravu za tisíce eur. Havarijná poistka však slúži na krytie náhlych a nepredvídateľných udalostí. Postupné prenikanie vody cez stvrdnuté tesnenia likvidátor označí ako prirodzené opotrebenie a únavu materiálu, čo je štandardná výluka. Naopak, ak vám tesnenie vytrhne padnutý konár počas víchrice a následne do auta naprší, škoda krytá je, pretože prvotnou príčinou bol živel. Pozornosť venujte aj situáciám pri lesných cestách – stret so zverou a havarijné poistenie je bežnou súčasťou krytia, no stret so zverou na divokom táborisku v lese môže vyvolať dokazovanie, či ste neporušili zákaz vjazdu. Ak nastane škodová udalosť, nezabudnite, že správne hlásenie škody na vozidle a potrebné doklady rozhodujú o rýchlosti vyplatenia peňazí.
Havarijné poistenie obytného automobilu a možnosti sezónneho krytia
Keďže väčšina majiteľov využíva karavan iba od mája do septembra, často hľadajú možnosti, ako ušetriť na poistnom počas zimných mesiacov. Uzatvárať na obytné auto krátkodobé poistenie auta len na tri mesiace v lete je však v praxi komplikované a často nevýhodné, pretože krátkodobé sadzby sú nepomerne drahšie ako celoročné zmluvy.
Prerušenie poistky verzus celoročné riziko krádeže a živlu
Niektoré poisťovne ponúkajú takzvané sezónne havarijné poistenie, kde je vozidlo plne kryté počas jazdnej sezóny a počas zimy je krytie obmedzené na riziká státia – teda krádež, vandalizmus a živelné udalosti. Úplné zrušenie kaska na zimu je obrovským rizikom. Práve v zime bývajú neobývané karavany na odstavných plochách terčom zlodejov, hlodavcov, vandalov či krupobitia. Ak zvažujete zmenu zmluvy, nezabudnite, že podľa § 800 ods. 1 Občianskeho zákonníka musí byť výpoveď poistnej zmluvy ku koncu poistného obdobia doručená poisťovni najmenej šesť týždňov pred jeho uplynutím. Do dvoch mesiacov od uzavretia zmluvy ju môžete podľa § 800 ods. 2 vypovedať s osemdňovou lehotou, a v zmysle § 801 ods. 1 poistenie zanikne aj vtedy, ak poistné za prvé obdobie nezaplatíte do troch mesiacov od jeho splatnosti. Zvažujete spojenie viacerých poistiek? Pozrite sa na výhody a nevýhody spojenia PZP a havarijného poistenia, ktoré často prináša výrazné cenové zľavy. Ak vám vyhovuje zjednodušená správa, môžete si zvoliť aj najlacnejšie PZP a kasko na jednej zmluve.
| Položka v poistnej zmluve | Orientačná hodnota / Limit | Poznámka k uplatneniu |
|---|---|---|
| Ročná sadzba havarijného poistenia | od cca 2 % z novej hodnoty | Závisí od veku vodiča, škodového priebehu a zabezpečenia |
| Priemerné ročné poistné na Slovensku | okolo 560 € ročne | Pri bežných autách; pri luxusných karavanoch býva vyššie |
| Najčastejšia spoluúčasť | 5 % min. 166 € alebo 10 % min. 330 € | Alternatívne 5 % min. 100/150 € či fixné sumy |
| Limit krytia doplnkovej výbavy | 5 % až 30 % z poistnej sumy | Markízy, nosiče, solárne panely, satelity a batérie |
| Územná platnosť poistenia | Geografická Európa a Turecko | Krajiny zmluvného systému Zelenej karty |
Modelový výpočet nákladov na poistku a likvidácie škody
Pozrime sa na konkrétny príklad pána Milana, ktorého sme spomínali na začiatku. Kúpil si obytné auto s celkovou hodnotou 60 000 € (z toho základné vozidlo 50 000 € a vstavaná technológia s doplnkami 10 000 €). Pred cestou vykonal nezávislé porovnanie havarijného poistenia a uzavrel celoročnú zmluvu so sadzbou 2,2 % z poistnej sumy. Jeho ročné poistné predstavovalo 1 320 € so spoluúčasťou 5 %, minimálne 166 €.
Pri spomínanej búrke v kempe mu krúpy rozbili strešné okno, zničili solárny panel a poškodili bočnú stenu. Celková faktúra za opravu v autorizovanom servise obytných vozidiel dosiahla sumu 4 800 €. Výpočet poistného plnenia prebehol nasledovne:
- Likvidátor overil poistnú sumu: vozidlo bolo poistené na plných 60 000 €, takže nedošlo k uplatneniu podpoistenia.
- Výpočet percentuálnej spoluúčasti: 5 % zo sumy 4 800 € predstavuje 240 €. Keďže táto suma presahuje minimálnu hranicu 166 €, uplatnila sa suma 240 €.
- Výsledná výplata od poisťovne: poisťovňa uhradila servisu sumu 4 560 € (4 800 € mínus 240 € spoluúčasť).
Pán Milan tak vďaka správne nastavenej poistnej zmluve zaplatil z vlastného vrecka iba 240 eur namiesto takmer päťtisícovej škody. Správne nastavené havarijné poistenie obytného automobilu tak majiteľovi poskytuje pokoj na cestách a spoľahlivú finančnú istotu, nech už sa na svojich cestách vyberie kamkoľvek.